4.1 Conceptos
4.1.1 Cuenta Financiera
La CF de la balanza de pagos (BP) registra las transacciones relativas a los activos y pasivos financieros efectuadas entre una economía y el resto del mundo, durante un período determinado. Éstas se presentan clasificadas por categoría funcional y sector institucional.
Las categorías funcionales son las siguientes: inversión directa, inversión de cartera, instrumentos financieros derivados, otra inversión y activos de reserva. Éstas consideran como criterio de clasificación la motivación económica de la inversión y la relación entre las partes intervinientes. A su vez, dentro de cada categoría funcional, la inversión se clasifica por instrumento financiero, en participaciones de capital, instrumentos de deuda y otros activos y pasivos.
Por su parte, la clasificación por sector institucional identifica a aquellos agentes de la economía que intervienen en la transacción trasfronteriza: gobierno general, sociedades financieras (Banco Central, bancos, fondos de pensiones y otras sociedades financieras30/) y empresas no financieras y hogares.
Bajo el criterio de contabilidad por partida doble (capítulo II), que implica que cada transacción se registra mediante dos asientos, uno de crédito y otro de débito, los registros en la CF pueden ser asientos de contrapartida correspondientes a bienes, servicios, ingreso primario (renta), cuenta de capital u otros asientos de la CF. Por ejemplo, el asiento de contrapartida de una exportación de bienes suele ser un aumento de los activos financieros, como billetes, moneda y depósitos o un crédito comercial. En tanto, la adquisición de un activo financiero con cargo a un pasivo –como el intercambio de un depósito por un bono–, es ejemplo de un asiento registrado únicamente en la CF.
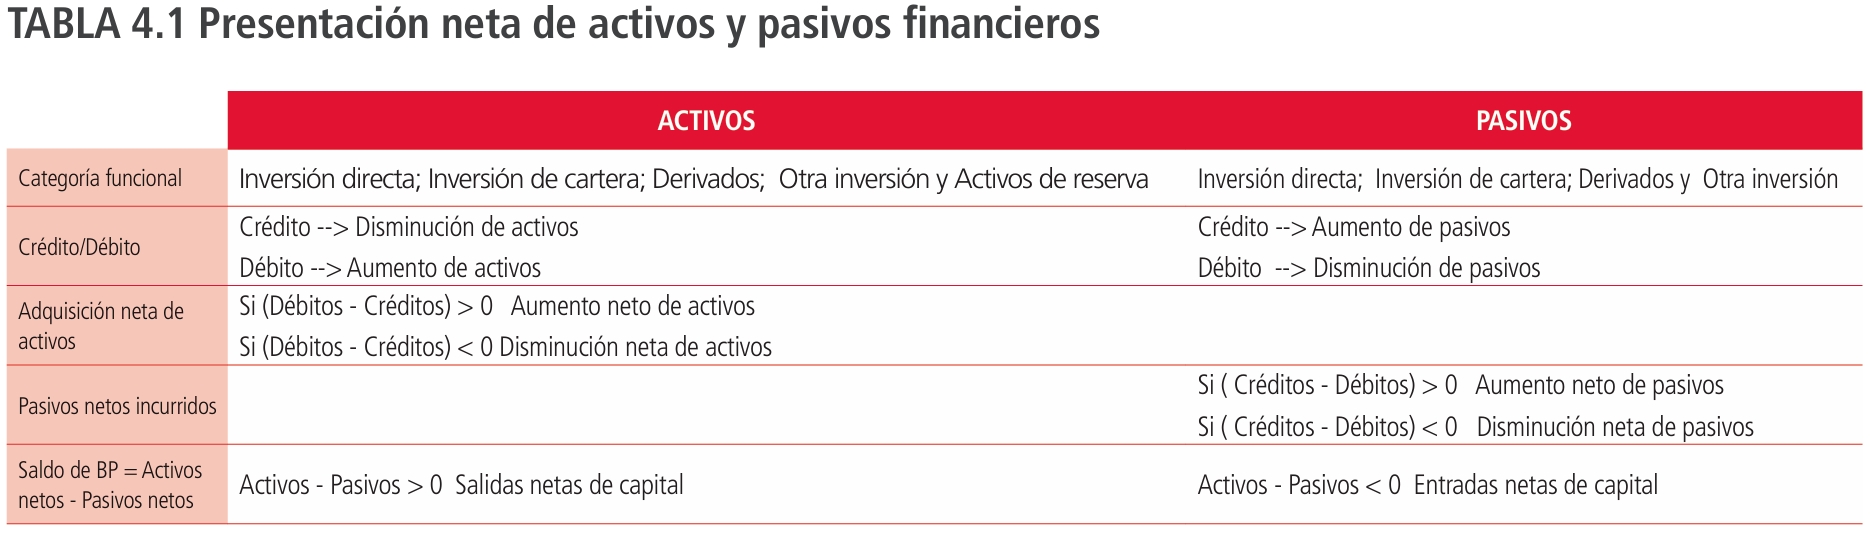
Una transacción se registra como un crédito o un débito, dependiendo del movimiento que representa en términos de activos y pasivos. Así:
- La disminución de activos y el aumento de pasivos corresponden a créditos o entradas de capitales a la economía;
- El aumento de activos y la disminución de pasivos corresponden a débitos o salida de capitales.
En la presentación de la CF, las transacciones se registran en términos netos31/, esto significa que consignan la adquisición neta de activos y la emisión neta de pasivos; es decir, el resultado de sus aumentos menos sus disminuciones. Así, todos los asientos de crédito de un determinado activo se deducen de los débitos del mismo activo, mientras que todos los registros de débito de un determinado pasivo se restan de los créditos de este pasivo.
Finalmente, el saldo de la CF corresponde a la diferencia entre los activos y pasivos netos, y refleja el préstamo neto/endeudamiento neto del país frente al resto del mundo.
Conceptualmente, este resultado debe ser igual al saldo agregado de la cuenta corriente y la cuenta de capital, por cuanto refleja cómo se está financiando o asignando la capacidad/necesidad de financiamiento de la economía32/ (capítulos II y III). Si los créditos exceden a los débitos en la cuenta corriente y de capital, se registra una partida equilibradora en la CF con una adquisición neta de activos financieros y/o una reducción de los pasivos (acreedor neto). A la inversa, si los débitos priman en el saldo de las primeras, la CF registra una disminución neta de activos y/o un aumento neto de pasivos (deudor neto).
El saldo neto de la CF se interpreta de la siguiente manera, en función de su signo:
- Saldo neto positivo (Activos – Pasivos > 0), refleja salidas netas de capitales. La economía está otorgando financiamiento al resto del mundo.
- Saldo neto negativo (Activos – Pasivos < 0), refleja entradas netas de capitales. La economía está recibiendo financiamiento desde el resto del mundo.
La tabla 4.1 muestra la forma de registro de los flujos en la cuenta financiera y la lectura de ellos en términos netos.
4.1.2 Posición de Inversión Internacional
La posición de inversión internacional (PII) refleja la tenencia (stocks) de activos y pasivos de la economía frente al resto del mundo, en un momento determinado. La posición de activos muestra los derechos de la economía frente al exterior, en tanto, la posición de pasivos revela sus obligaciones frente al resto del mundo33/.
La PII se presenta por categoría funcional y sector institucional, y con el mismo detalle de instrumentos financieros de la CF.
En términos netos, la diferencia entre la posición de activos y pasivos (PII neta = PII activa - PII pasiva) señala la situación acreedora o deudora de la economía declarante, esto es:
- Si la PII neta es positiva (PII activa – PII pasiva > 0), la economía tiene un derecho neto de activos sobre el resto del mundo. Se reconoce un saldo acreedor.
- Si la PII neta es negativa (PII activa – PII pasiva < 0), la economía está en una posición deudora frente al exterior. Se reconoce un saldo deudor.
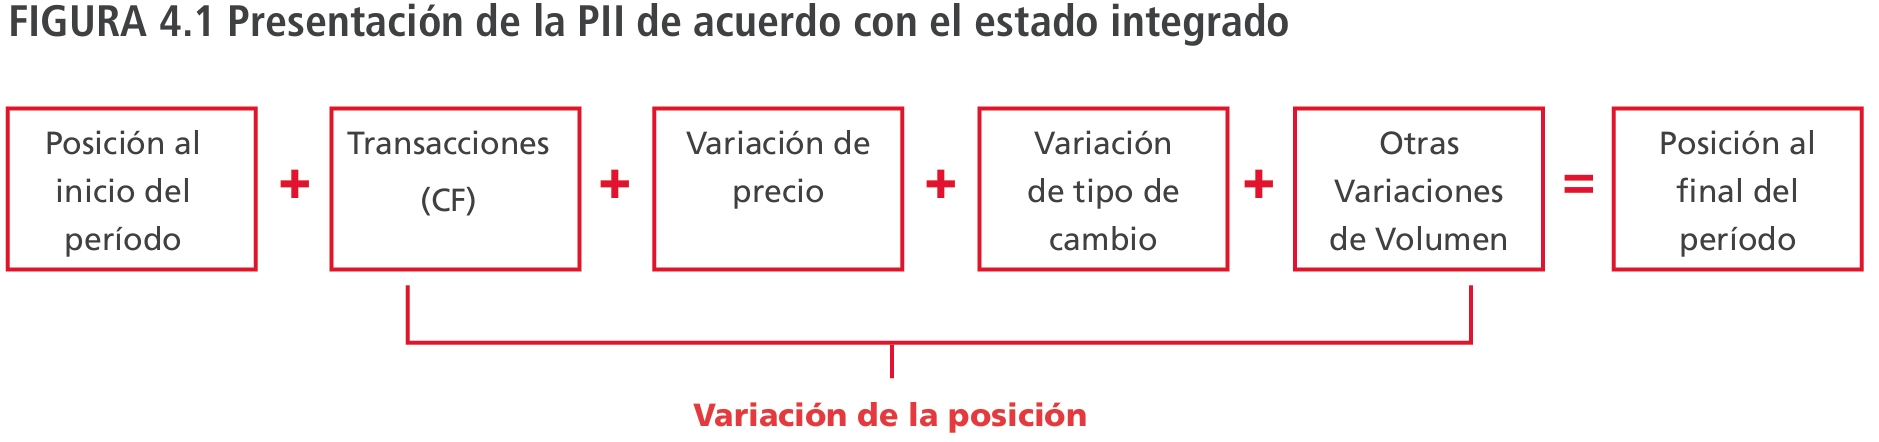
La evolución de la PII entre el inicio y el final de un periodo se presenta a través de su estado integrado. Este se compone de las siguientes cuentas:
- Transacciones: es el flujo de operaciones de la cuenta financiera.
- Revalorizaciones: cambios en el valor del stock de activos y/o pasivos, por efecto de variaciones de precios y tipo de cambio.
- Otras variaciones de volúmenes: cambios en los stocks de activos o pasivos no atribuibles a transacciones ni a revalorizaciones, tales como, aquellos asociados a reclasificaciones, condonaciones y cancelaciones contables, apariciones y desapariciones económicas de activos y cambios de residencia, entre otros.
La figura 4.1 muestra la PII al final del período, explicada por los cambios de los flujos de la cuenta financiera y otras variaciones registrados entre el inicio y el final del período, que se suman a la posición inicial.