3.1 Conceptos
3.1.1 Cuenta Corriente
La cuenta corriente (CC) recoge las transacciones de bienes, servicios, renta (ingreso primario) y transferencias corrientes (ingreso secundario) de la economía frente al resto del mundo. El financiamiento de estas operaciones se refleja en la cuenta financiera20/.
La cuenta de bienes registra las operaciones asociadas a la venta y compra de mercancías con contraparte extranjera. Por su parte, la cuenta de servicios mide el intercambio de prestaciones que constituyen actividades de apoyo en la producción. La renta captura los pagos realizados a residentes de una economía, asociados a los ingresos del trabajo e inversión desarrollados en otra economía. Finalmente, las transferencias corrientes son una cuenta de contrapartida en el caso de transacciones en que una de las partes intervinientes no recibe compensación económica, como, por ejemplo, las prestaciones sociales, el pago de impuestos y las remesas familiares, entre otras.
Los asientos de la CC se realizan en términos brutos, distinguiendo los ingresos o pagos recibidos de parte de no residentes de los egresos o pagos realizados al exterior, por concepto de las cuentas mencionadas. Los pagos recibidos se llaman créditos (entradas) y los pagos otorgados, débitos (salidas).
La diferencia entre créditos y débitos corresponde al saldo de la CC. Es decir, el saldo refleja la diferencia entre el total de exportaciones de bienes y servicios e ingresos por cobrar y el total de importaciones e ingresos por pagar. Si el saldo es positivo, existe un superávit en CC, y si es negativo, un déficit.
3.1.2 Cuenta de capital
La cuenta de capital (CK) registra los ingresos y las salidas de divisas relacionadas con las transferencias de capital y las transacciones de activos no financieros no producidos. El saldo de la CK corresponde al total de ingresos menos egresos.
Las transferencias de capital se refieren a transacciones en las que una de las partes entrega un valor económico sin recibir una compensación de igual valía, y que involucran el traspaso de propiedad de un activo fijo o la condonación de un pasivo. En tanto, los activos no financieros no producidos se refieren a los recursos naturales, contratos de arrendamientos y licencias, y activos de comercio.
3.1.3 Capacidad/Necesidad de Financiamiento
La suma de los saldos de la cuenta corriente y la cuenta de capital revela la situación acreedora o deudora de la economía con el resto del mundo; esto es, la capacidad o necesidad de financiamiento de la economía21/. Dependiendo del signo, el saldo agregado refleja un préstamo o endeudamiento neto. Es decir, si:
(i) (SCC + SCK) > 0, se habla de préstamo neto (+)
(ii) (SCC + SCK) < 0, se habla de endeudamiento neto (-)
Donde,
SCC: saldo de la cuenta corriente
SCK: saldo de la cuenta de capital
El préstamo neto indica que la economía, en términos netos, suministra fondos al resto del mundo (es decir, existen recursos excedentes para ser prestados), considerando las adquisiciones y disposiciones de activos financieros, así como la emisión y el reembolso de pasivos. Al contrario, el endeudamiento neto indica que la economía requiere financiamiento externo.
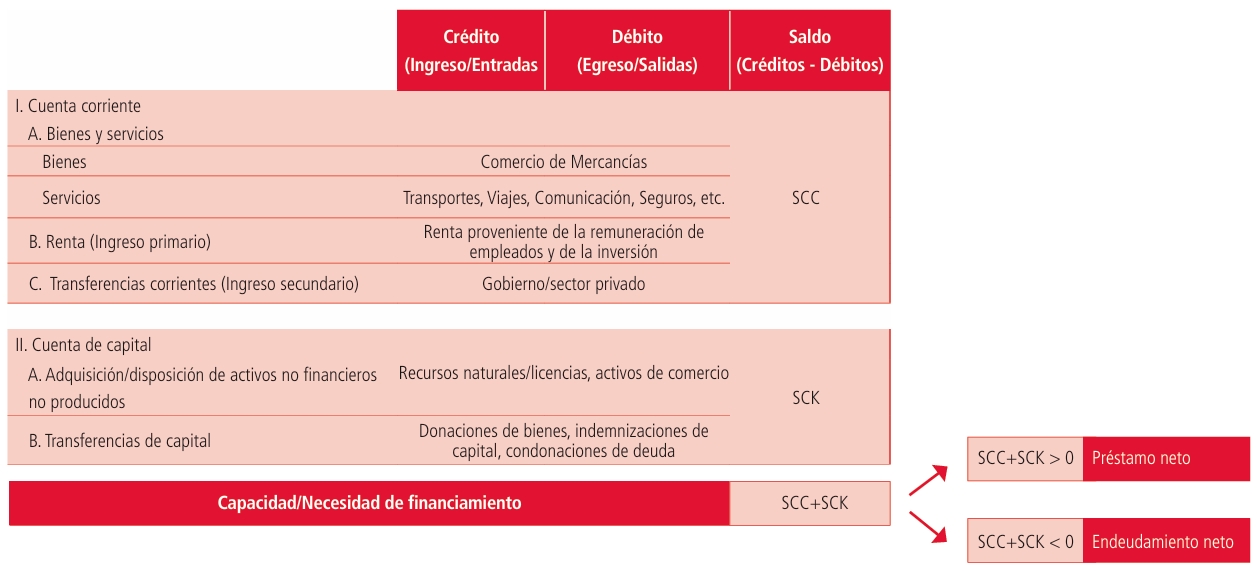
La tabla 3.1 muestra la composición y registro de la cuenta corriente, la cuenta de capital y la capacidad/necesidad de financiamiento de la economía.
TABLA 3.1 Registro de cuenta corriente, cuenta de capital y capacidad/necesidad de financiamiento
20 / Excepto aquellas operaciones en que una de las partes no recibe compensación económica, en cuyo caso los asientos de contrapartida pueden estar en las transferencias corrientes o de capital.
21 / La identificación de esta categoría permite vincular de manera más precisa la estimación de dicho saldo con la cuenta de capital del sistema de cuentas nacionales. En efecto, la cuenta de capital refleja en qué medida el ahorro y las transferencias de capital financian la formación y el consumo de capital (formación bruta de capital), teniendo como partida equilibradora el saldo contable.