3.2 Componentes de la cuenta corriente y su medición en Chile
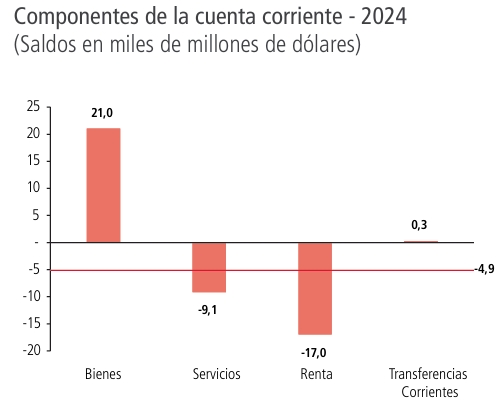
En Chile, el saldo de la cuenta de bienes es un componente equilibrador en el resultado de la cuenta corriente. En términos netos, las cuentas de comercio de servicios y renta son estructuralmente deficitarias, en tanto que la cuenta de transferencias corrientes presenta un nivel poco significativo; por ello, el saldo del comercio de bienes —su signo y nivel— es determinante para que la cuenta corriente arroje un déficit o un superávit. Considerando los resultados del último año cerrado, 2024, lo anterior se observa en el gráfico 3.1.
GRÁFICO 3.1
A continuación, se describen los componentes de cada una de estas cuentas, las fuentes de información y metodologías utilizadas en su compilación.
3.2.1 Bienes
i. Descripción general
Los bienes son activos físicos producidos sobre los que se pueden establecer derechos de propiedad. El intercambio de éstos entre un residente y un no residente, se registra en la balanza de pagos (BP) como exportación, cuando se trata de una venta al exterior (crédito), y como importación (débito), cuando corresponde a compras desde el exterior. El saldo de esta cuenta (crédito menos débito) se conoce como balanza comercial de bienes.
Las transacciones de bienes se registran a valor de mercado, en la frontera de la economía exportadora, es decir, las exportaciones y las importaciones se registran a valor FOB22/ (franco a bordo).
ii. Medición de la cuenta de bienes en Chile
En la compilación del comercio exterior, tanto las exportaciones como las importaciones se clasifican en grupos de productos. Las primeras se organizan en función del sector productivo que da origen a los bienes exportados, en minería, agropecuario-silvícola-pesca extractiva e industria; en tanto, las segundas se clasifican, según la finalidad del bien importado, en bienes de consumo, intermedios y de capital.
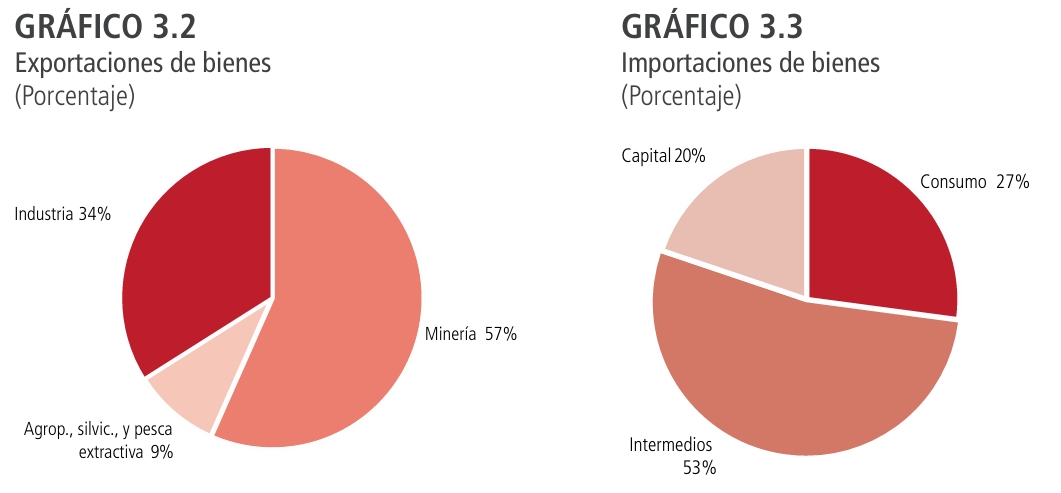
El principal sector exportador en Chile es la minería, particularmente, de cobre. Según los resultados del año 2024, los envíos mineros representaron el 57% del total exportado, y, en particular el cobre, el 50%. Los envíos de bienes industriales anotaron una participación de 34% y los de productos agropecuarios, 9% (gráfico 3.2). En el primer caso, destacaron las exportaciones de productos químicos, salmón y celulosa, y en el segundo, las exportaciones de frutas, principalmente, cerezas y uvas.
En el caso de las importaciones, el 53% del total correspondió a bienes intermedios, donde destacaron las internaciones de productos energéticos, con un 17% (gráfico 3.3). Las importaciones de bienes de consumo representaron el 27% y las de bienes de capital, el 20%. Dentro de las primeras, destacaron las compras al exterior de vestuario, automóviles y celulares, y dentro de las segundas, las de camiones y vehículos de carga y maquinaria para la minería y la construcción.
iii. Fuentes de información
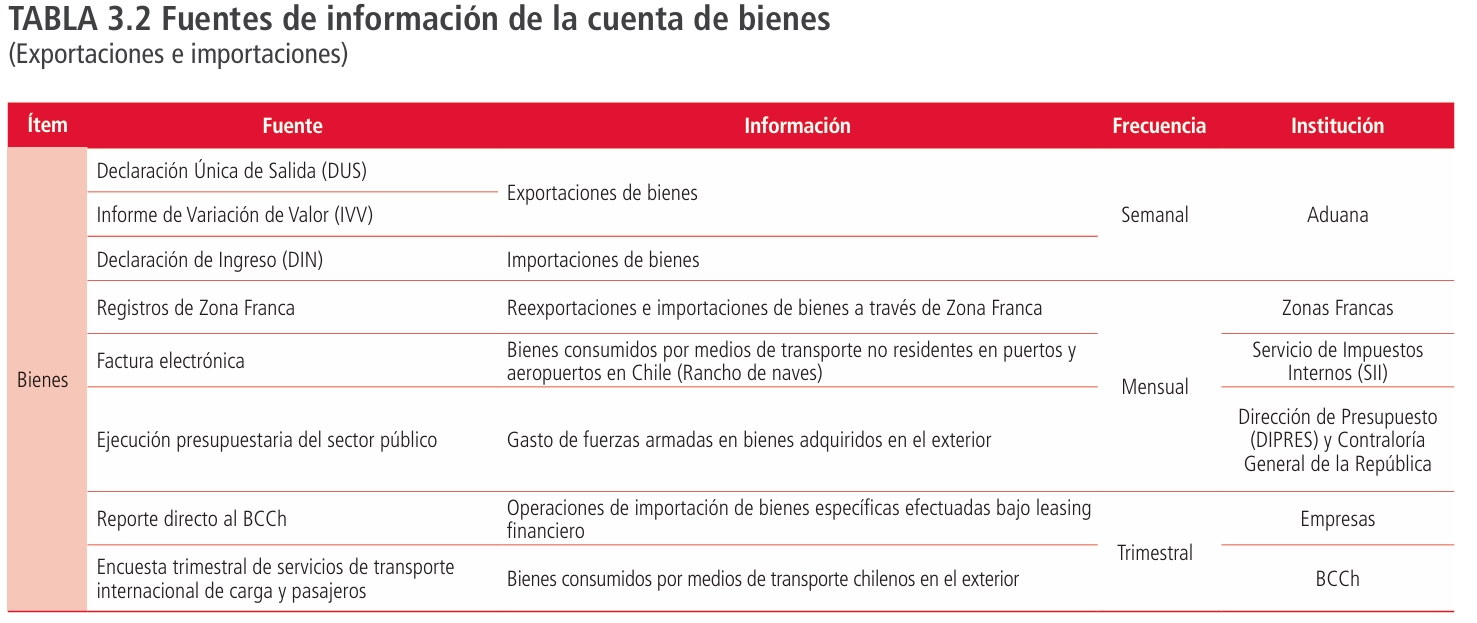
La principal fuente en la medición de la cuenta de bienes corresponde a las declaraciones de ingreso y salida de mercancías, provenientes del Servicio Nacional de Aduanas (Aduanas). Adicionalmente, se utilizan registros de zonas francas y de empresas de transporte de carga internacional, entre otros antecedentes (tabla 3.2).
iv. Métodos de compilación
La compilación de la cuenta de bienes consiste en estimar los flujos de ingresos y egresos del comercio exterior, en términos semanales. Estos se revisan junto con la estimación de un nuevo trimestre, teniendo en cuenta la información adicional disponible en el tiempo.
Las cifras se elaboran principalmente a partir de registros aduaneros. Sobre estos datos se aplica un proceso de validación estadística conforme a los criterios establecidos para identificar valores fuera de rango. Posteriormente, se efectúan ajustes específicos con el fin de aproximar las estimaciones a los conceptos de BP, tales como cobertura y valoración (mayores detalles en recuadro 1).
Los ajustes de cobertura incluyen las transacciones que no están sujetas a la fiscalización aduanera, y, por tanto, no figuran en sus registros. Asimismo, estos ajustes excluyen las operaciones que no cumplen con los requisitos establecidos para ser consideradas como comercio exterior de bienes.
En tanto, los ajustes de valoración se aplican sobre productos cuyo precio es "no a firme", es decir, que no se conoce sino hasta el final del proceso de comercialización en el exterior. Este es el caso de las exportaciones de cobre y fruta23/, en cuyo cálculo se utilizan precios estimados para valorar las cantidades, los cuales se reemplazan por precios definitivos en la medida que se encuentran disponibles en el documento aduanero Informe de Variación de Valor (IVV)24/.
Recuadro 1
Medición del comercio exterior de bienes: diferencias entre cifras del BCCh y Aduanas
Como responsable de la elaboración y publicación de la balanza de pagos, el Banco Central de Chile (BCCh) difunde las cifras del comercio exterior de bienes del país. Para ello, utiliza como principal fuente de información los registros de exportación e importación del Servicio Nacional de Aduanas (Aduanas). El objetivo de este recuadro es explicar las diferencias entre los resultados publicados por ambas instituciones1/.
Bajo el marco conceptual y contable del Manual de Balanza de Pagos y Posición de Inversión Internacional (MBP), que rige la compilación de la cuenta de bienes, las diferencias se observan en términos de i) cobertura, ii) valoración, iii) momento de registro y iv) política de revisiones.
i. Cobertura
Para que la medición cubra el concepto de operaciones de comercio exterior del MBP, se realizan los siguientes ajustes sobre los registros aduaneros:
- Se descartan los aranceles que no corresponden a bienes.
- Se agregan las importaciones y reexportaciones2/ realizadas en zonas francas.
- Se incorpora la medición de rancho de naves, asociada al abastecimiento de medios de transporte en los puertos de embarque y desembarque.
- Se integran operaciones específicas efectuadas bajo la fórmula de leasing financiero.
- Se incorporan estimaciones de las importaciones de carácter reservado de las fuerzas armadas.
ii. Valoración
Las exportaciones bajo la modalidad "no a firme", tales como cobre y fruta, requieren un tratamiento especial, dado que su precio definitivo se determina una vez comercializados los productos en el exterior. Por ello, durante el proceso, se emplean precios estimados para valorar las cantidades exportadas; posteriormente, conforme a la política de revisiones, estos valores son reemplazados por los valores efectivos reportados en el Informe de Variación de Valor (IVV) de Aduanas.
Por otra parte, tanto el BCCh como Aduanas publican las exportaciones a valor FOB (Free on board)3/ y las importaciones a valor CIF (Cost Insurance and Freight)4/. No obstante, el BCCh adicionalmente difunde los resultados de las importaciones a valor FOB, en línea con la valoración de los registros de la balanza de pagos.
iii. Momento de registro en las exportaciones de cobre
El momento de registro de las operaciones de comercio exterior en la balanza de pagos, corresponde al de su legalización a través del documento aduanero. Sin embargo, dada su participación predominante, se realiza una excepción en el caso de las exportaciones de cobre, considerándose el momento del embarque como el relevante para el registro. La razón es la mayor correlación que existe entre la producción de cobre y el mineral embarcado, en comparación con la correlación entre la producción y los envíos legalizados. Con ello, se busca resguardar la coherencia económica entre producción y comercialización, y, por tanto, entre oferta y utilización.
iv. Política de revisiones
De acuerdo con la política de publicaciones del BCCh, los resultados semanales y mensuales de bienes se revisan con la estimación de un nuevo trimestre en el año de coyuntura; adicionalmente, al cierre de este último las revisiones abarcan los dos años anteriores. En tanto, las cifras de Aduanas se actualizan de manera continua.
En conclusión, las cifras de comercio exterior de bienes del BCCh y Aduanas no son comparables por cuanto las primeras incorporan ajustes de cobertura y valoración; adicionalmente, la actualización de resultados en virtud de nueva información, se realiza con distinta oportunidad.
1/ También se observan diferencias en las estadísticas de servicios.
2/ Exportación de mercancías previamente importadas y no nacionalizadas.
3/ Precio de la mercancía incluye costos y riesgos hasta que la mercancía se carga en el medio de transporte en el puerto de salida.
4/ Indica que el precio de la mercancía incluye el valor del producto, el seguro y el transporte hasta el puerto de destino.
3.2.2 Servicios
i. Descripción general
Los servicios son el resultado de una actividad productiva que modifica el estado de las unidades consumidoras o facilita el intercambio de productos o activos financieros. Los ingresos generados por servicios prestados por residentes de la economía a no residentes se consideran exportaciones (créditos), mientras que los pagos realizados al exterior por servicios adquiridos de extranjeros corresponden a importaciones (débitos). La diferencia entre las exportaciones e importaciones se denomina balanza comercial de servicios.
ii. Medición de la cuenta de servicios en Chile
En Chile, la balanza comercial de servicios es estructuralmente deficitaria por cuanto la economía es más intensiva en importaciones que en exportaciones. Para la compilación de esta cuenta, los servicios se presentan en tres agrupaciones: transportes, viajes y otros servicios.
Los primeros consideran los prestados a través de cualquier vía (marítima, aérea, etc.), que incluyan el traslado de personas y bienes (fletes), arriendo de medios de transporte tripulados, servicios de apoyo y auxiliares relacionados a las naves y aeronaves, y servicios postales y de mensajería. La cuenta de viajes mide los gastos en bienes y servicios adquiridos en una economía, por parte de un viajero no residente durante su visita a dicha economía. Finalmente, la agrupación otros servicios incluye el resto, entre los cuales se encuentran los servicios de telecomunicaciones, informática e información, los servicios financieros y los servicios empresariales, profesionales y técnicos.
En el año 2024, las exportaciones de servicios totalizaron US$ 11.957 millones, mientras que las importaciones alcanzaron un nivel de US$ 21.106 millones de dólares.
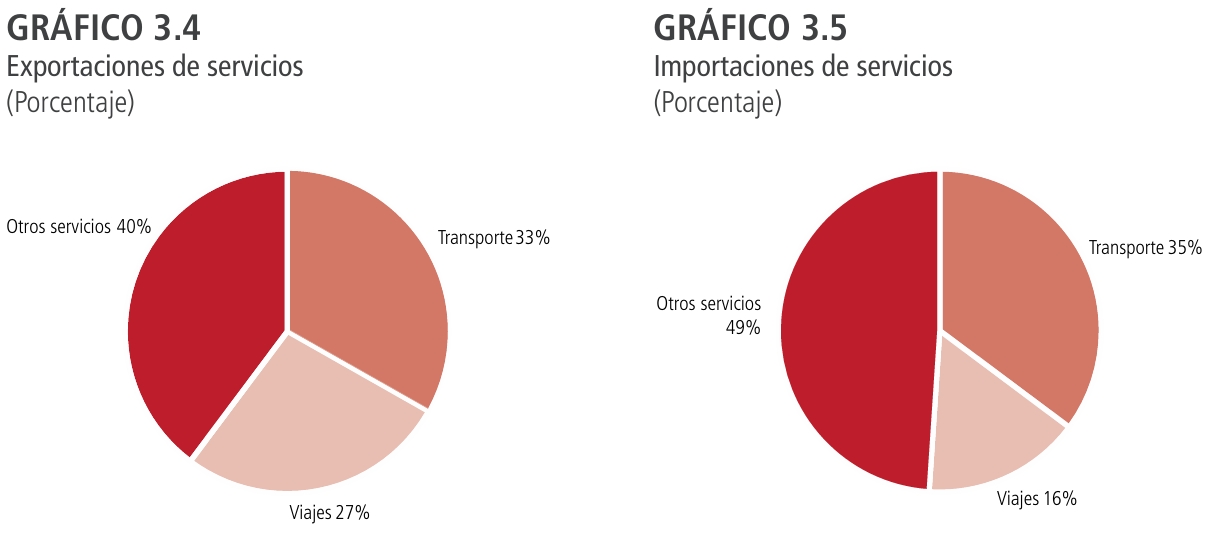
En el caso de las exportaciones, la categoría otros servicios representó el 40% del total, donde destacaron, en términos de participación, los servicios empresariales, profesionales y técnicos y los servicios de arrendamiento operativo aéreo. Los servicios de transporte representaron el 33% del total, incididos principalmente por pasajeros y fletes aéreos. Por su parte, los servicios de viajes representaron el 27%, en línea con las cifras del turismo receptivo (gráfico 3.4).
Por el lado de las importaciones, las agrupaciones siguieron el mismo orden. La categoría otros servicios representó el 49% del total, incidida principalmente por los servicios de información e informática, servicios empresariales y financieros. Por su parte, transportes tuvo una participación de 35%, liderada por los fletes marítimos. En tanto, viajes registró una participación de 16%, en línea con el turismo emisivo (gráfico 3.5).
iii. Fuentes de información
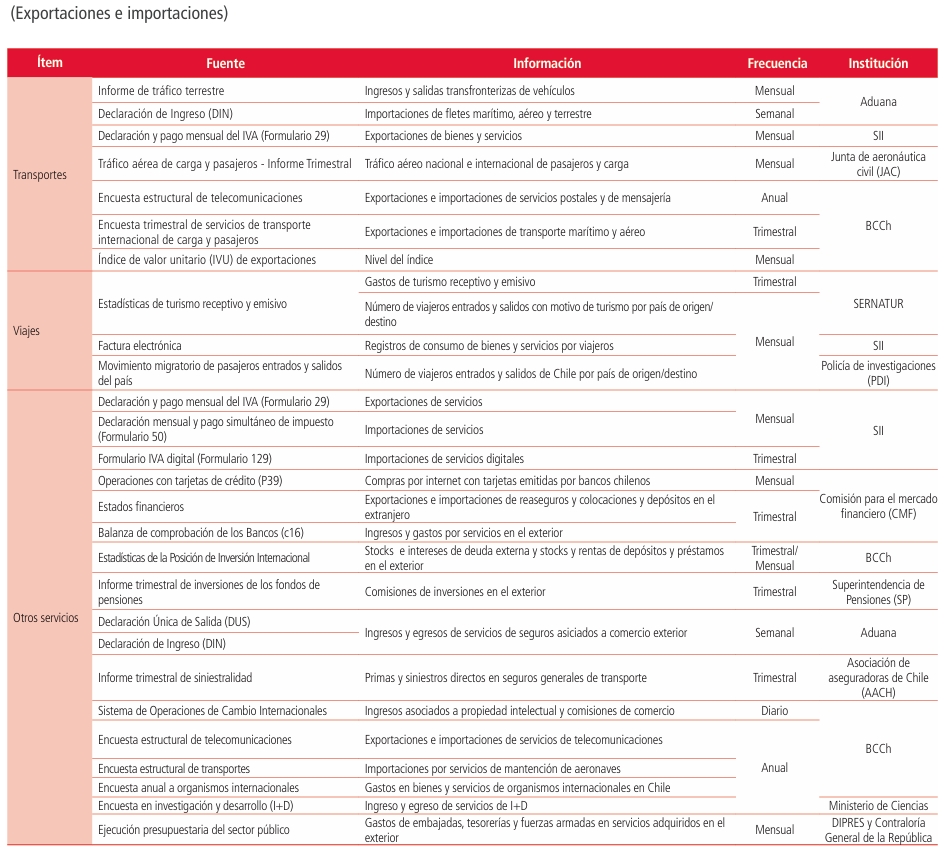
Las principales fuentes en la medición de servicios corresponden a registros administrativos, proporcionados por el SII y Aduanas, junto a reportes directos de empresas de transporte nacionales y agencias que operan en representación de compañías no residentes. Adicionalmente, se incluye información de encuestas levantadas por el BCCh y antecedentes de turismo emisivo y receptivo recogidos por el Servicio Nacional de Turismo (Sernatur).
TABLA 3.3 Fuentes de información de la cuenta de servicios
iv. Métodos de compilación
La compilación de la cuenta de servicios consiste en estimar los flujos de ingresos y egresos asociados a prestaciones de servicios entre Chile y el resto del mundo, en frecuencia trimestral, y a nivel de los componentes de cada agrupación.
El proceso de compilación incluye validaciones e imputaciones de los datos fuente, así como también, estimaciones en base a indicadores relacionados para aquellos casos con insumos rezagados. De acuerdo con la política de revisiones, las estimaciones se revisan a la luz de la información mensual y trimestral efectiva, así como de la disponibilidad de antecedentes de menor frecuencia, tales como las encuestas anuales.
3.2.3 Ingreso Primario (Renta)
i. Descripción general
El ingreso primario o renta mide los flujos entre unidades institucionales residentes y no residentes, que retornan a los agentes económicos por su participación en el proceso productivo o el suministro de activos financieros o reales. Así, la cuenta de ingreso primario se compone de la remuneración de empleados y la renta de la inversión.
La remuneración de empleados (salarios, impuestos y subsidios) corresponde a la retribución, ya sea en efectivo o en especie, que percibe el residente de una economía por su trabajo en un proceso productivo situado en otra economía.
Por su parte, la renta de la inversión comprende los ingresos que obtienen los residentes por mantener activos financieros en el exterior, así como los pagos que realizan por sus obligaciones con no residentes. Su origen está determinado por el tipo de inversión: directa, de cartera, otras inversiones y activos de reserva. Asimismo, según el instrumento utilizado, la renta corresponde a utilidades provenientes del capital o de deuda (intereses)25/.
La renta de inversión directa incluye utilidades (dividendos y utilidades no distribuidas), derivadas de las participaciones en el capital, e intereses cuando el financiamiento es mediante instrumentos de deuda. En el caso de la cartera, la renta comprende dividendos, cuando la inversión es en títulos de renta variable, e intereses, cuando es en bonos y otros títulos de renta fija. Tanto en la otra inversión como en activos de reserva, la renta corresponde a intereses; en el primer caso, éstos provienen de préstamos y depósitos, y en el segundo, principalmente de bonos.
ii. Medición de la cuenta del ingreso primario en Chile
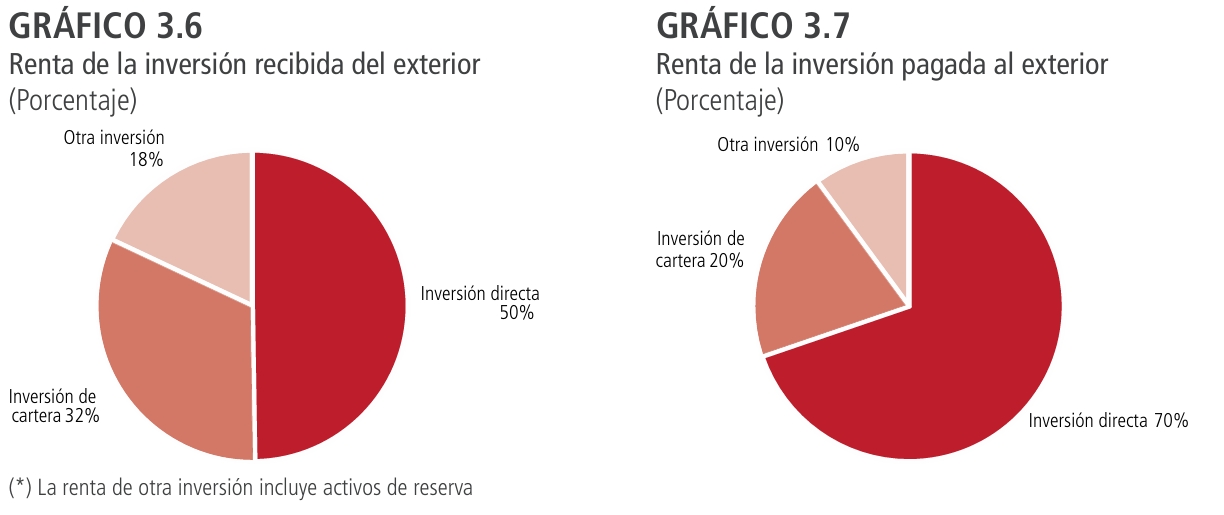
La renta de la BP de la economía chilena refleja casi en su totalidad ingresos netos por inversiones y se caracteriza por mantener un saldo deficitario, principalmente debido a los pagos asociados a la inversión directa. Los gráficos 3.6 y 3.7 muestran las rentas de inversión recibidas y pagadas, desagregadas según su participación por categoría funcional.
La renta en 2024 cerró con un déficit de US$ 17.000 millones, determinado por la renta de la inversión, que registró un saldo negativo de US$ 16.409 millones; en tanto, la remuneración de empleados totalizó rentas netas negativas por US$ 591 millones.
En términos generales, en la renta de la inversión predomina la asociada a la inversión directa, tanto en el saldo, como en los ingresos y egresos. Para 2024, del total de renta percibida por inversionistas chilenos, 50% provino de la ID, 32% de la inversión de cartera y 18% de la otra inversión. En tanto, el 70% de los pagos a inversionistas extranjeros derivó de la inversión directa, el 20% de la inversión de cartera y el 10% de otra inversión (gráficos 3.6 y 3.7).
Los sectores que efectúan y reciben inversión directa son las empresas, las otras sociedades financieras (OSF) y los bancos. En tanto, todos los sectores de la economía mantienen inversión de cartera en el exterior, salvo el Banco Central; de igual forma, todos son receptores de este tipo de inversión en el país, excepto los fondos de pensiones. Finalmente, en la categoría otra inversión todos los sectores invierten y reciben, excepto los fondos de pensiones, que solo invierten.
iii. Fuentes de información
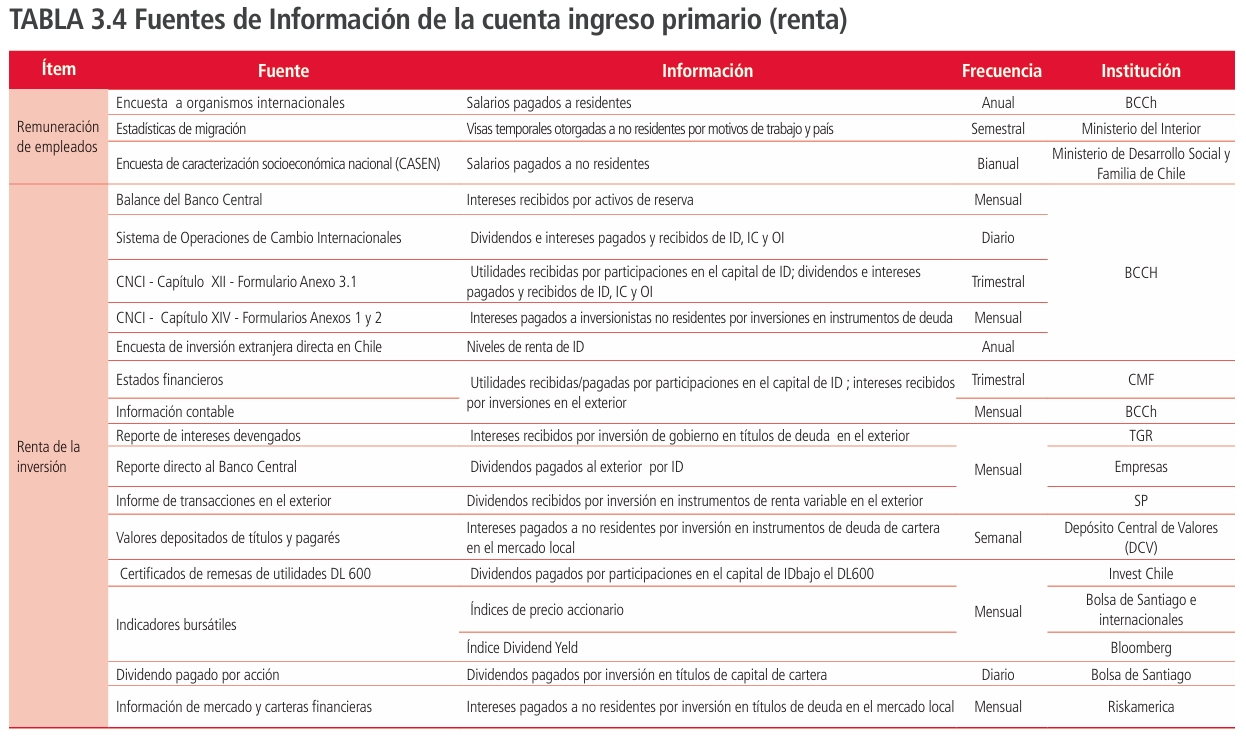
Las principales fuentes utilizadas para esta cuenta son los antecedentes de activos y pasivos del Compendio de Normas de Cambios Internacionales (CNCI), registros contables e informes de inversión sectoriales. Adicionalmente, se utiliza información de menor frecuencia, pero con mayor detalle, como la Encuesta de inversión directa en Chile, levantada anualmente por el BCCh.
La tabla 3.4 detalla las fuentes utilizadas para medir la renta derivada de la remuneración de empleados y de la inversión.
iv. Métodos de compilación
La compilación del ingreso primario implica estimar la remuneración de empleados recibida y pagada, junto con los flujos de ingresos y egresos de la renta de la inversión, en términos trimestrales, por tipo de inversión: directa26/, de cartera, otra inversión y activos de reservas27/.
En el caso de la remuneración de empleados, para los ingresos se utiliza la información de salarios pagados a chilenos de la Encuesta anual a organismos internacionales, y para los egresos, antecedentes de visas laborales y pagos realizados por chilenos a no residentes, provenientes del Ministerio del Interior y la encuesta de caracterización socioeconómica nacional (CASEN).
La renta de la inversión se estima por tipo de categoría funcional, instrumento y sector institucional, en línea con el detalle de la cuenta financiera. Para todas las categorías, se emplea principalmente información proporcionada por el CNCI —códigos de las operaciones de cambio y anexos— y registros contables. Cabe mencionar que, para la estimación de la renta de la inversión directa, se efectúan ajustes sobre la información contable según el porcentaje de participación de los inversores en el capital y se eliminan los efectos ajenos a la operación principal, como las variaciones cambiarias, provisiones por riesgo de crédito y castigos. Asimismo, la estimación del componente utilidades reinvertidas de la inversión directa, se calcula como la diferencia entre las utilidades devengadas y las repartidas (dividendos).
En línea con la política de revisiones, los resultados de coyuntura se ajustan en virtud de mayores antecedentes trimestrales, y, particularmente en el caso de la renta de la ID, adicionalmente con los resultados disponibles de la Encuesta anual de inversión directa en Chile.
3.2.4 Ingreso Secundario (Transferencias Corrientes)
i. Descripción general
La cuenta del ingreso secundario (transferencias corrientes) es una cuenta de contrapartida para aquellas transacciones en que una parte entrega un valor real o financiero a otra, sin recibir un valor económico a cambio.
Las transferencias corrientes distinguen entre las realizadas por el sector gobierno y las efectuadas por los demás sectores. Las primeras incluyen los impuestos recaudados por las rentas que perciben en Chile los extranjeros sin domicilio en el país y los impuestos pagados por chilenos en el exterior por los ingresos provenientes de sus inversiones y prestaciones de servicios. En tanto, las transferencias del resto de los sectores registran las donaciones en bienes y en divisas, que incluyen las remesas personales y jubilaciones y montepíos, y otras, tales como las primas netas pagadas por servicios de reaseguros y las indemnizaciones recibidas.
ii. Medición de la cuenta del ingreso secundario
La cuenta de ingreso secundario en Chile mantiene históricamente un saldo positivo, que se explica por los impuestos que pagan los no residentes al gobierno general, y que se asocian principalmente a las rentas de inversión directa en el país. Excepcionalmente, el saldo resultó negativo en el período 2020-2022, por efecto de medidas implementadas en el contexto de la pandemia de COVID-1928/.
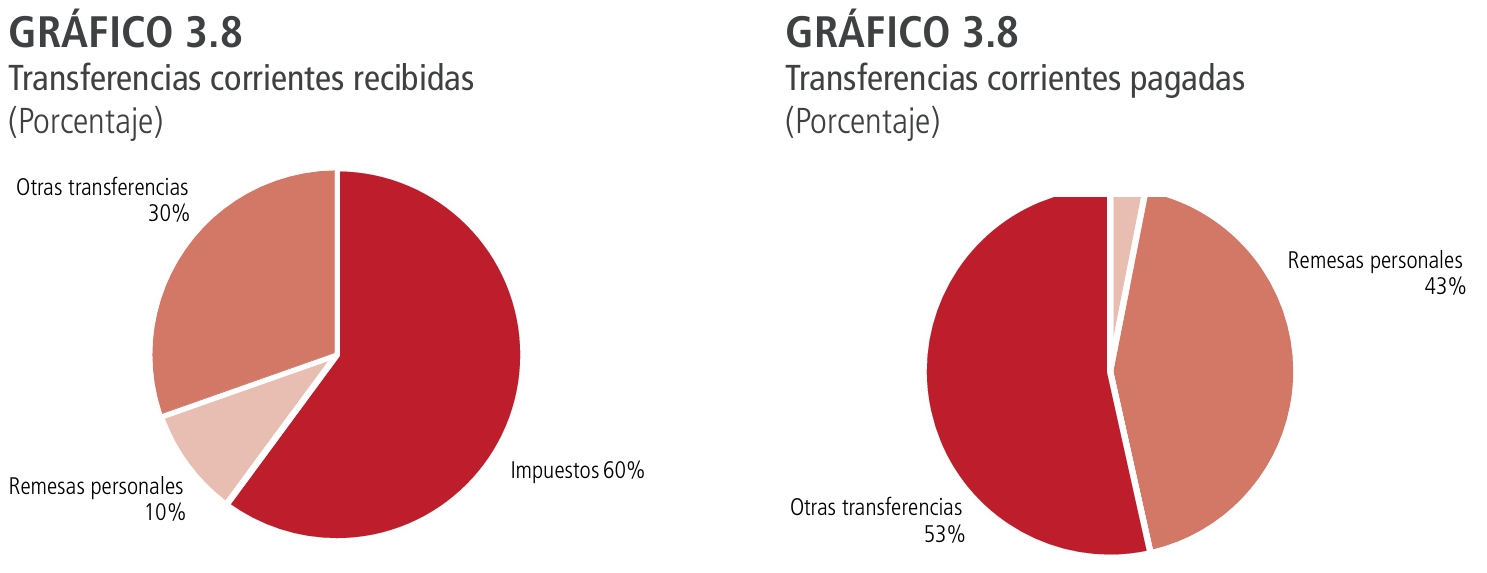
Los gráficos 3.8 y 3.9 muestran la composición de los ingresos y egresos por transferencias corrientes de 2024; los primeros fueron liderados por los impuestos pagados al gobierno (60%), y los segundos, por los envíos de remesas familiares al exterior (43%).
iii. Fuentes de información
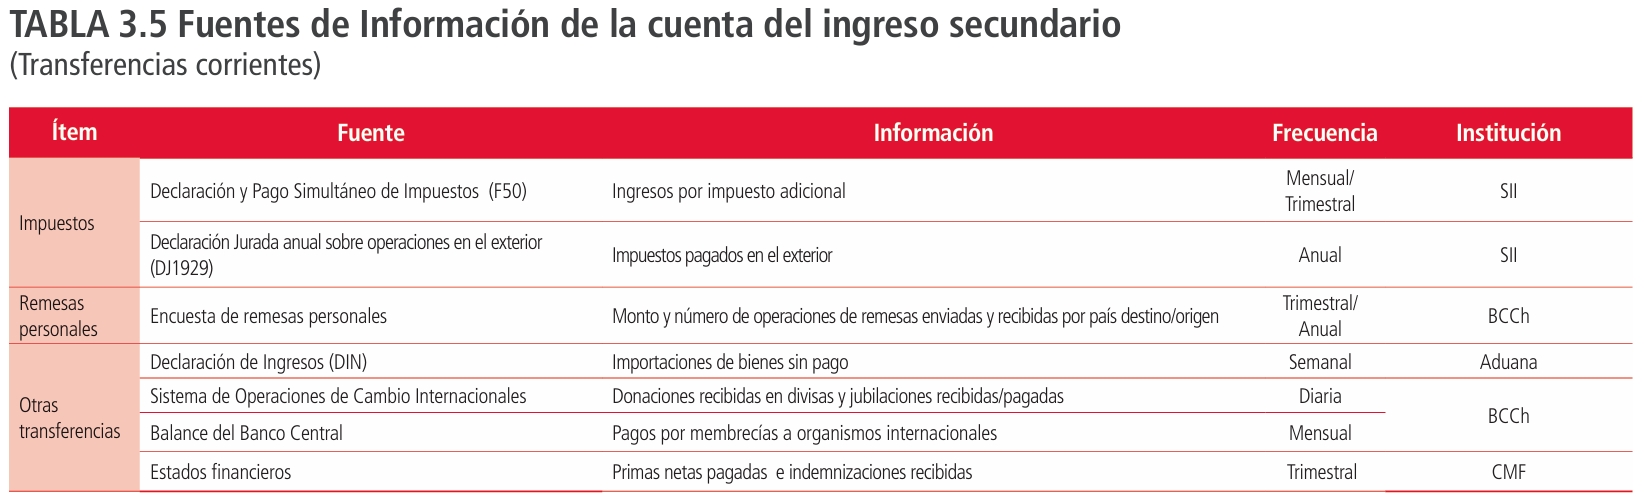
Las fuentes en que se basa la medición de las transferencias corrientes incluyen registros administrativos, encuestas y estados financieros.
iv. Métodos de compilación
Los impuestos pagados al gobierno de Chile por rentas de no residentes se calculan en base a la información del Formulario 50 del SII, en el cual se declaran las rentas generadas en Chile y remesadas al exterior. Mientras que los impuestos pagados por chilenos en el exterior se estiman en base a la DJ 1929, que provee de información anual sobre sus operaciones en el extranjero, utilizando indicadores de mayor frecuencia de la cuenta de ingreso primario y servicios para las estimaciones coyunturales.
En cuanto a los otros sectores, las estimaciones de remesas personales se elaboran sobre la base de la información recopilada por el BCCh, mediante encuestas aplicadas a las empresas remesadoras. El resto de los componentes de la agrupación se calcula considerando datos relativos a operaciones de cambio internacional, importaciones de bienes sin cobertura (sin pago) y antecedentes relacionados con primas netas de seguros e indemnizaciones recibidas por aseguradoras locales.