4.2 Componentes de la cuenta financiera, posición de inversión internacional y su medición en Chile
Chile es una economía deudora neta, por cuanto su stock de pasivos con no residentes supera al stock de activos en el exterior. A nivel de componentes, esto se explica principalmente por el predominio de la inversión directa (ID) en Chile.
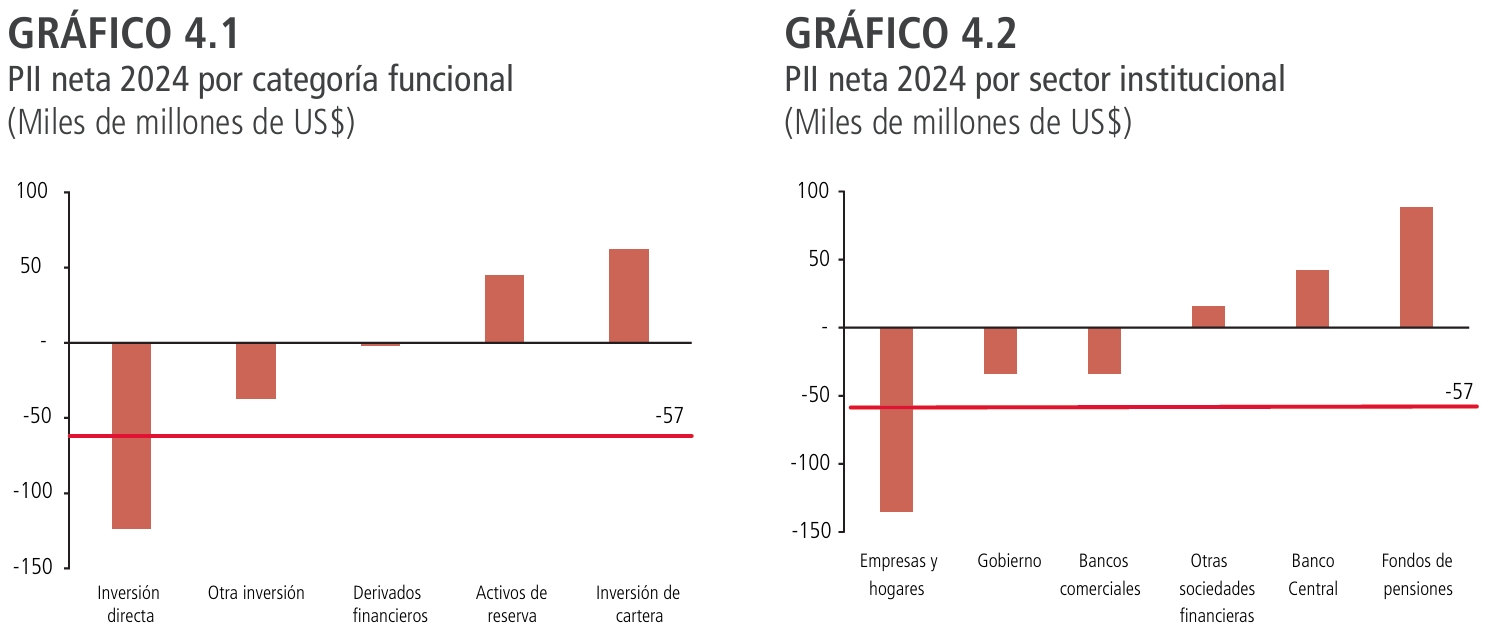
Los gráficos 4.1 y 4.2 presentan las posiciones netas por categoría de inversión y sector institucional, al año 2024. A nivel de categorías, se observa que la inversión directa determina el saldo negativo de la PII neta; en contraste, la inversión de cartera y los activos de reserva presentan posiciones netas positivas. En línea con lo anterior, las empresas y hogares explican el saldo neto negativo, a nivel sectorial, en tanto que la inversión de los fondos de pensiones y del Banco Central en el exterior, compensan con una posición neta acreedora.

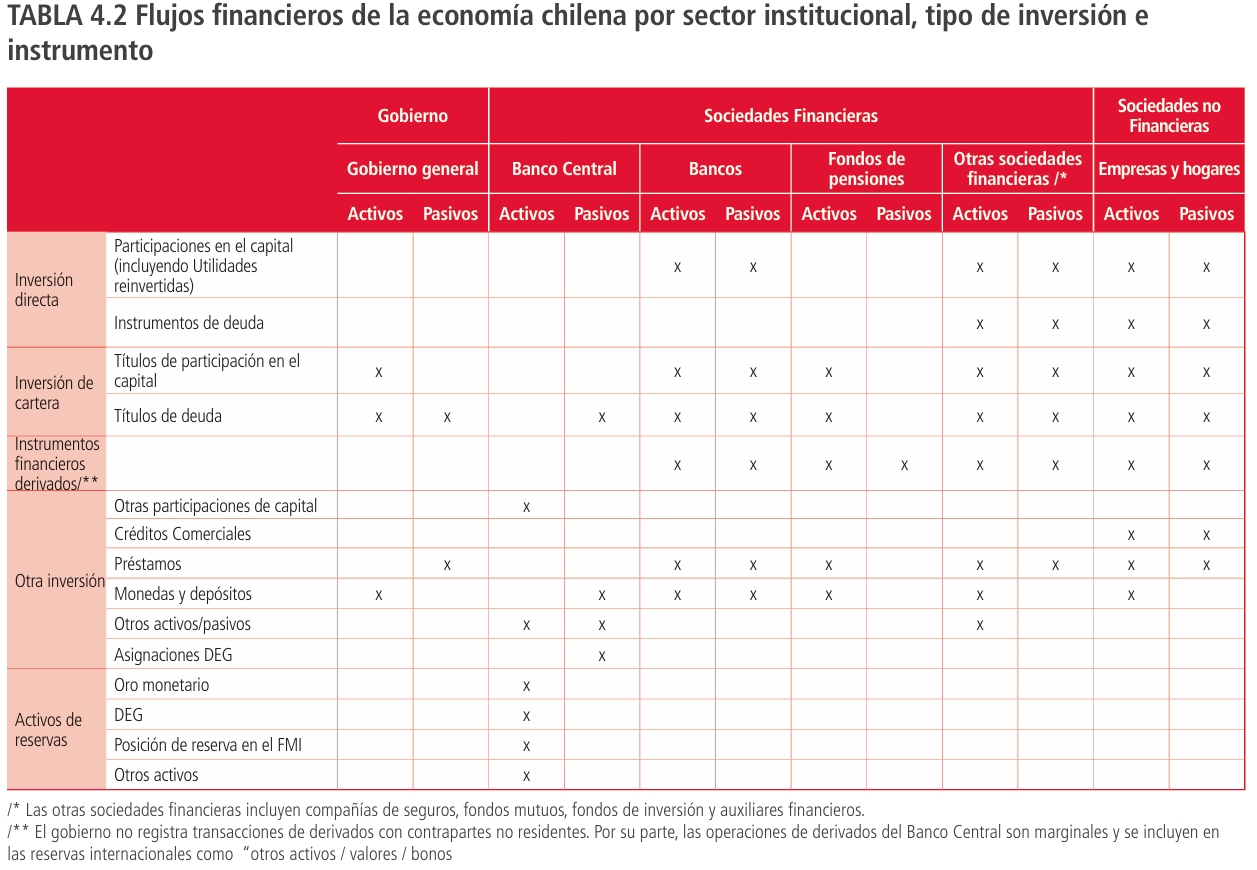
En cuanto a los movimientos financieros, considerando el sector interviniente en la transacción y la apertura por tipo de instrumento, los movimientos de capitales entre la economía chilena y el resto del mundo se resumen en la tabla 4.2.

En términos generales, la compilación en Chile implica estimar la CF y los stocks de inversión de activos y pasivos —incluyendo las revalorizaciones y otras variaciones de volumen—, desagregadas por tipo de financiamiento y sector institucional, según lo señalado en la tabla 4.2. La CF se compila mensualmente y la PII trimestralmente. En el año de coyuntura, éstas se actualizan con la publicación de un nuevo trimestre, conforme se dispone de nueva información; en base a este criterio, las cifras se vuelven a revisar en los siguientes dos cierres anuales.
Los métodos para estimar los flujos y stocks señalados se definen en función del tipo de información disponible. Así, cuando existen datos para estimar la cuenta financiera, revalorizaciones y otras variaciones de volumen, la PII se calcula como la sumatoria de dichos flujos; es el caso, por ejemplo, de las mediciones que se basan en información de las operaciones de cambios internacionales y/o en cuestionarios específicos del Compendio de Normas de Cambios Internacionales (CNCI). En tanto, cuando la información disponible corresponde a las posiciones del inicio y final de un período, algunos de los flujos de las cuentas de conciliación pueden derivarse implícitamente por diferencia (figura 4.1), como ocurre, por ejemplo, para aquellas variables que se miden en función de datos de estados contables.
A continuación, se describen los componentes de cada una de estas cuentas y las fuentes de información y metodologías utilizadas en su compilación.
4.2.1 Inversión Directa (ID)
i. Descripción general
La inversión directa (ID) se define como aquella que un inversionista realiza en una empresa residente de otra economía, adquiriendo con ello un grado significativo de influencia o el control sobre su gestión. Por convención, una relación de inversión directa se establece cuando una persona física o jurídica posee al menos el 10% de los derechos de voto en una junta general de accionistas, o en su defecto, el 10% del capital social de la empresa "receptora de inversión"34/.
Además de la base de influencia o control, la inversión directa reconoce también el criterio de relación entre los agentes intervinientes en este tipo de transacciones transfronterizas:
- Del inversionista directo en su empresa de inversión directa, ya sea a través de una relación inmediata o no.
- De una empresa receptora de inversión directa en su propio inversionista directo, sea éste inmediato o no (inversión reversa). Esto ocurre, por ejemplo, si una empresa receptora de inversión le presta fondos a su inversionista directo o si adquiere una participación en su capital (menor al 10%).
- Entre empresas emparentadas, siendo éstas aquellas que tienen el mismo inversionista directo, inmediato o indirecto, pero ninguna controla o influye sobre la otra.
En cuanto al financiamiento de la ID, éste proviene de:
- Participaciones de capital: Aportes de capital que realiza el inversionista directo en su proyecto de inversión directa.
- Reinversión de utilidades: Se refiere a las utilidades que no se distribuyen como dividendos, las que se imputan en la cuenta financiera como nuevos aportes de capital por parte del inversionista directo en su empresa de inversión directa.
- Instrumentos de deuda. Aquellas deudas contraídas por las empresas filiales con su matriz35/, por la matriz con sus afiliadas, o entre empresas relacionadas, en la forma de préstamos, títulos de deuda (bonos), monedas y depósitos, y otras cuentas por pagar/cobrar (créditos asociados a comercio exterior).
Las cuentas internacionales registran las transacciones y stocks de la inversión directa de la economía local en el exterior (ID activa) y de aquella proveniente desde exterior (ID pasiva), a nivel de sector institucional e instrumento financiero.
ii. Medición de la ID en Chile
En la economía chilena, la inversión directa tanto activa como pasiva se asocia, principalmente, al sector empresas y hogares, y, en menor medida, a bancos comerciales y OSF36/ (tabla 4.2).
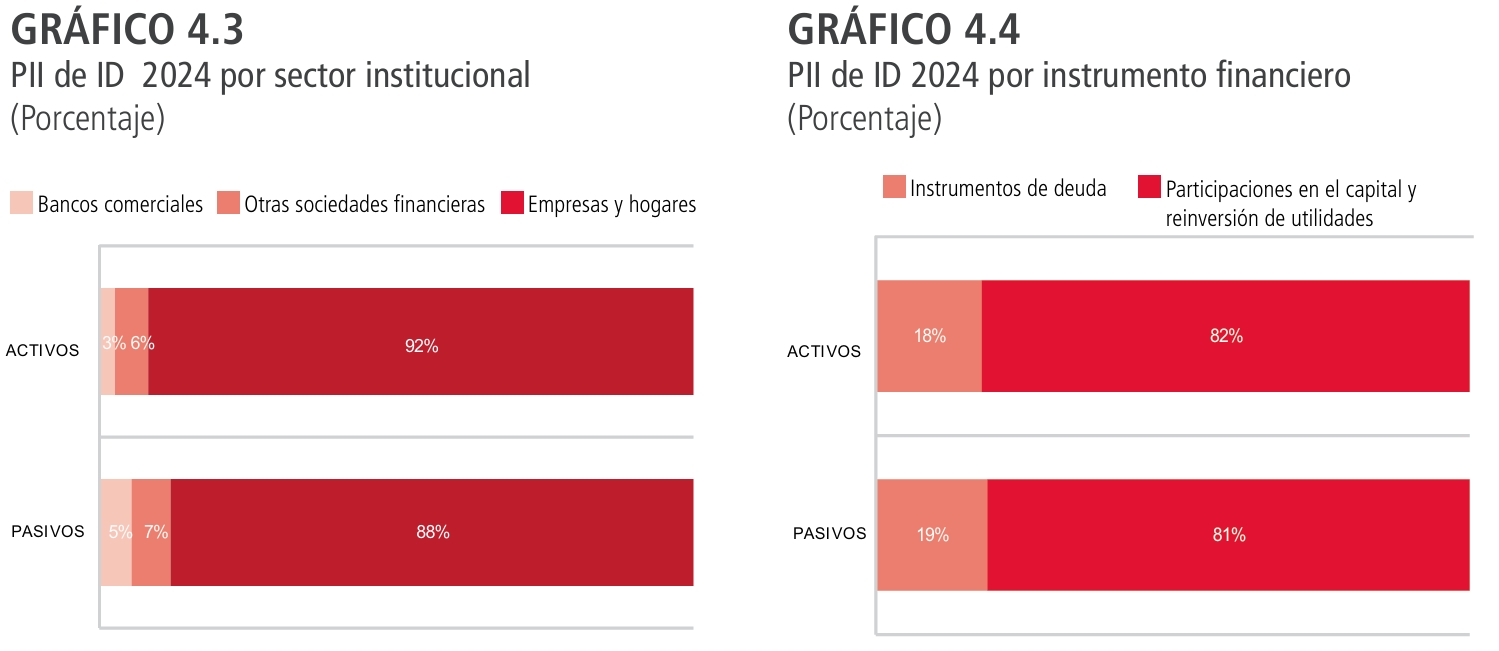
Considerando los últimos resultados anuales publicados, el gráfico 4.3 presenta el stock al cierre del año 2024, de la ID en el exterior (activa) y en Chile (pasiva), por sector institucional, observándose la predominancia del sector empresas y hogares en ambos casos. La posición activa alcanzó un nivel de US$161.832 millones y la pasiva de US$285.790 millones, siendo el 92% y el 88%, respectivamente, explicado por el sector empresas y hogares.
A nivel de instrumentos (gráfico 4.4), tanto en el caso de los activos como pasivos, la mayor parte del stock se asocia al capital, compuesto por aportes de capital y reinversión de utilidades. En particular, en 2024, éste financió más del 80% del stock de ID, tanto de activos como de pasivos; el resto se financió con deuda.

iii. Fuentes de información
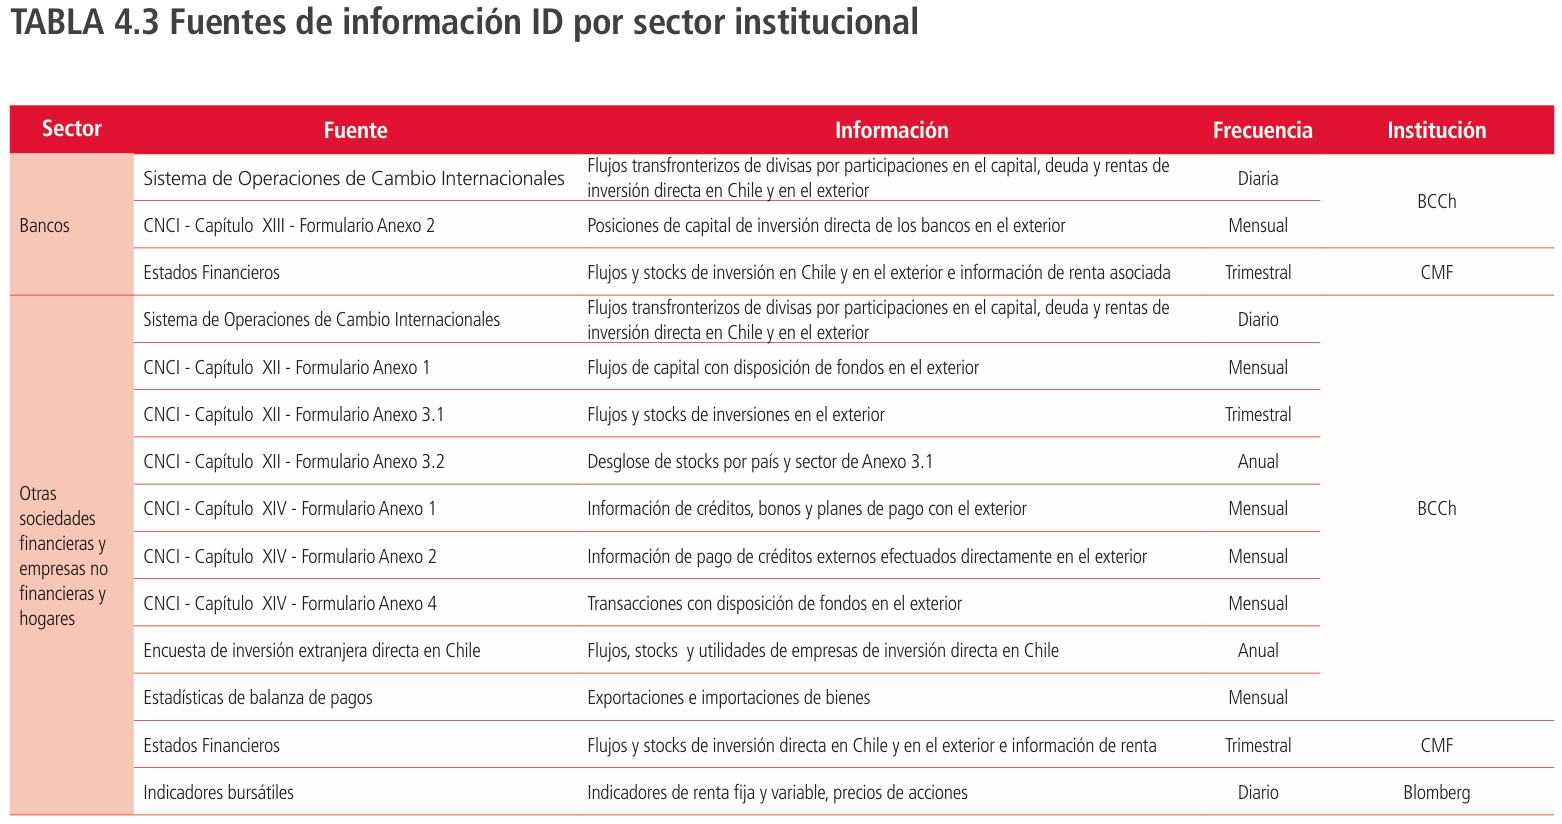
La compilación de la ID se basa principalmente en los registros de la posición de cambios internacionales —códigos de cambio y cuestionarios enviados directamente al Banco Central de Chile (BCCh)—, en las declaraciones efectuadas en el CNCI y en los estados financieros de las entidades involucradas.

iv. Métodos de compilación
La compilación de la CF y la PII de la ID implica estimar, tanto para activos como pasivos, las participaciones en el capital para bancos, OSF y empresas y hogares, y los instrumentos de deuda37/ para los últimos dos sectores (tabla 4.2).
La CF mensual, en el caso de los bancos, se elabora con datos contables; la excepción son las partidas de aportes de capital en el exterior, que se basan en información del capítulo XIII del CNCI. En el caso de las empresas y las OSF, se emplean los flujos de ingresos y salidas de divisas, reportados en el sistema de la posición de cambios internacionales, y de activos y pasivos con disposición de fondos en el exterior, reportados en el CNCI (Anexo 1 del capítulo XII y Anexo 4 del capítulo XIV, respectivamente). En particular para estos últimos sectores, trimestralmente, se dispone de información adicional de la inversión en el exterior, a través del Anexo 3.1 del capítulo XII; por otra parte, anualmente, se dispone de los resultados de la Encuesta de inversión directa que se realiza a las empresas de patrimonio extranjero en el país38/.
Con respecto a la PII, en el caso de los bancos, ésta corresponde a los patrimonios (a valor de mercado, para los que cotizan en bolsa, y contable para el resto,) ponderados por el porcentaje de participación del inversionista directo. En el caso de los sectores empresas y OSF, el stock final se estima por sumatoria de flujos. El efecto precio se basa, en el caso del capital, en la rentabilidad de las empresas que cotizan en bolsa (externas y locales), y en el de la deuda, en la valoración de los bonos en los mercados financieros. El efecto tipo de cambio se calcula en función de la paridad del dólar con las monedas de los países en los cuales se encuentra la inversión en el exterior, o del peso, en el caso de la ID en Chile. Las demás variaciones de volumen se estiman según la información disponible39/.
Recuadro 2
Principio activo/pasivo (A/P) y principio direccional de la inversión directa
La presentación tradicional de la inversión directa en la balanza de pagos y posición de inversión internacional responde al principio A/P, donde los activos de la economía compiladora están constituidos por las inversiones de sus residentes en empresas ubicadas en el exterior, y los pasivos, por las inversiones de no residentes en empresas locales. Esta forma de presentación muestra la inversión directa en el exterior o en la economía compiladora, en función de donde está situada la empresa matriz.
Existe un principio alternativo denominado principio direccional, el cual organiza las transacciones de acuerdo con la dirección de la relación de ID. Se habla de ID hacia el exterior si la influencia que da origen a la relación proviene, en términos netos, del país compilador; en tanto, se habla de ID desde el exterior si, en el neto, dicha influencia proviene del extranjero.
La construcción del principio direccional implica excluir del total de una posición activa o pasiva, las inversiones reversas (filial-matriz), y sumar o restar, según sea la residencia del inversionista directo o último controlador, las operaciones con empresas emparentadas. Si el inversor es residente de la economía compiladora, las transacciones desde una empresa residente hacia su relacionada fuera del país se consideran como activos sobre el exterior, y las operaciones en la dirección inversa se deducen del cálculo; en tanto, si es no residente, las transacciones desde empresas relacionadas que están fuera de la economía se incluyen como pasivos, y las operaciones en sentido contrario se restan (tabla 1).

La elaboración de estas estadísticas permite dar cumplimiento a los requerimientos estándar de los organismos internacionales, puesto que incluyen reportes de resultados bajo ambos principios (Encuesta Coordinada de Inversión Directa del FMI y formularios trimestrales y anuales de la OCDE sobre ID). Cabe mencionar que el BCCh difunde anualmente estadísticas de ID en el exterior y en Chile —flujos, stocks y renta—, conforme a los principios A/P y direccional.
4.2.2 Inversión de Cartera (IC)
i. Descripción general
La inversión de cartera (IC) corresponde a la categoría funcional de la cuenta financiera que mide las operaciones transfronterizas que involucran transacciones de títulos negociables de deuda o de participación en el capital (TPC), que permiten a los inversionistas diversificar sus carteras y retirar sus inversiones de inmediato. Se exceptúan aquellas incluidas en inversión directa, activos de reserva o instrumentos financieros derivados. Los instrumentos registrados en esta cuenta se caracterizan por la facilidad de intercambio, lo que resulta en que la propiedad es compartida por diferentes dueños en el curso de su vida útil.
En términos de desglose, la inversión de cartera puede presentarse por instrumentos, por plazo de vencimiento original o residual y por sector institucional.
ii. Medición de la IC en Chile
La inversión de cartera en Chile se caracteriza por una posición neta acreedora frente al exterior. La posición activa es liderada por los fondos de pensiones, sector que no posee posición pasiva de IC.
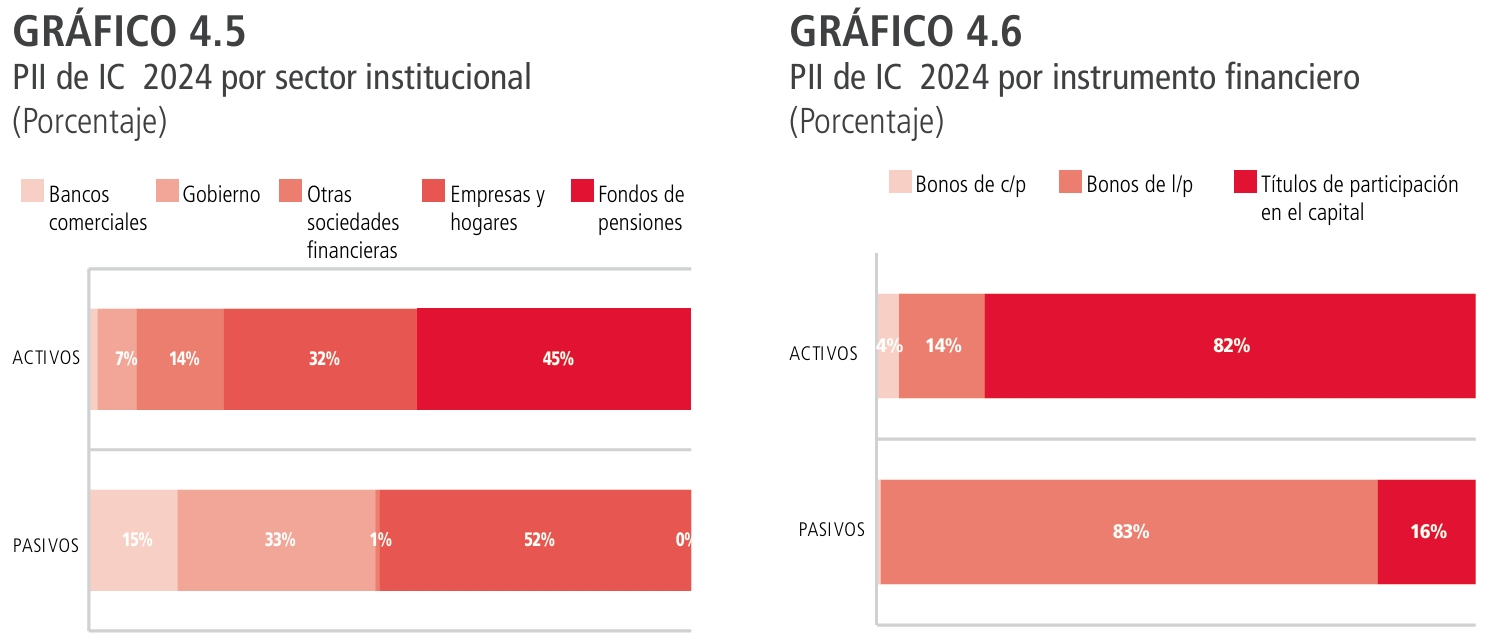
En el año 2024, la PII de IC en el exterior totalizó US$195.103 millones, correspondiendo el 45% al stock mantenido por los fondos de pensiones; también destacaron las empresas y hogares, seguidas de las OSF, con participaciones de 32% y 14%, respectivamente (gráfico 4.5). Por su parte, la inversión de cartera en Chile se concentró en los sectores empresas y hogares, gobierno general y bancos; de los US$132.982 millones que totalizó la IC pasiva, el 52%, 33% y 15% correspondió a los sectores mencionados (gráfico 4.5).
En materia de instrumentos financieros, la economía chilena presenta inversiones de cartera activas y pasivas tanto en títulos de participación en el capital (TPC) como en instrumentos de deuda. El stock de IC de los chilenos en el exterior se compone principalmente de TPC, en tanto, el de los no residentes en Chile, de títulos de deuda. En 2024, los porcentajes de participación de los TPC y los títulos de deuda dentro del stock de IC activa fueron 82% y 18%, respectivamente; por el contrario, dentro del stock de IC pasiva, dichos porcentajes fueron 16% y 84% (gráfico 4.6).

En la IC activa, los TPC corresponden principalmente a cuotas de fondos mutuos de chilenos en entidades no residentes, mientras que los principales instrumentos de deuda son bonos de largo plazo emitidos por no residentes en el exterior. En la IC pasiva, los TPC corresponden a derechos o acciones de no residentes en empresas chilenas y ADRs40/. En cuanto a los títulos de deuda, incluyen bonos emitidos por residentes chilenos, tanto en el mercado local como en el extranjero.
iii. Fuentes de información
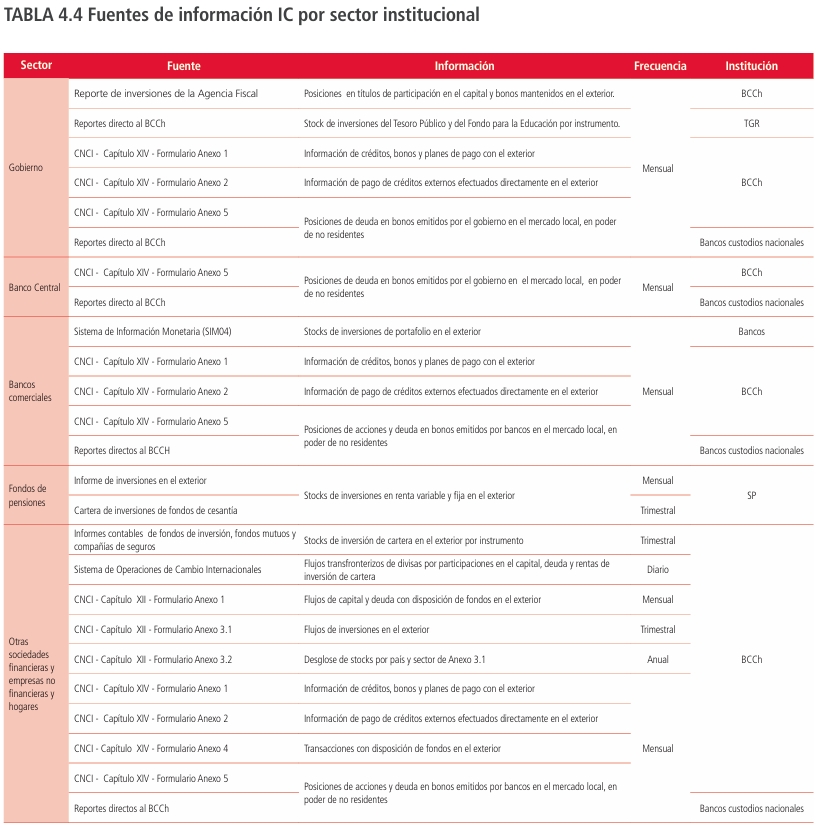
Las fuentes utilizadas en la compilación de la cuenta de inversión de cartera incluyen reportes de activos y pasivos del CNCI, del gobierno general e instituciones del sector público e información contable. En la siguiente tabla se detallan las fuentes a nivel de sector.

iv. Métodos de compilación
La compilación de la CF y la PII de la IC implica, por el lado de los activos, estimar la inversión en TPC y títulos de deuda, de todos los sectores, salvo el Banco Central. En tanto, por el lado de los pasivos, comprende el cálculo de la inversión en instrumentos de deuda para todos los sectores excepto los fondos de pensiones; adicionalmente, también comprende inversión en TPC en bancos, OSF y empresas y hogares (tabla 4.2).
La CF mensual de la IC activa corresponde, en el caso de los fondos de pensiones, a los flujos de sus operaciones en el exterior, reportados por la Superintendencia de Pensiones; en los casos de gobierno, bancos y fondos mutuos, se calcula como la diferencia entre las posiciones de apertura y cierre y las revalorizaciones, en función de datos contables; y en el caso de empresas y hogares y del resto de las OSF, se estima en base a las operaciones de cambios internacionales y a las inversiones con disposición de fondos en el exterior, reportadas en el CNCI (Anexo 1, capítulo XII). Las estimaciones de estos últimos sectores se revisan trimestralmente ante la disponibilidad del Anexo 3.1 del Capítulo XII y de estados financieros.
La CF mensual de la IC pasiva se elabora con información de los bancos custodios, para las inversiones en TPC y títulos de deuda emitidos en el mercado local, y con los registros del capítulo XIV del CNCI, para las inversiones en títulos de deuda emitidos en el mercado externo (recuadro 3).
Con respecto a la PII, en la mayoría de los sectores se cuenta con información sobre las posiciones iniciales y finales del período; la excepción es la IC activa de empresas y hogares y otros auxiliares financieros, donde la PII se obtiene como sumatoria de flujos. En este caso, el efecto precio se basa en indicadores de rentabilidad de los mercados accionarios y de renta fija, y el efecto tipo de cambio considera la paridad entre el dólar y las respectivas monedas extranjeras, así como la participación por país y moneda en el total del portafolio.
4.2.3 Instrumentos Financieros Derivados
i. Descripción general
Los derivados son instrumentos financieros, cuyo valor depende de un activo subyacente, y se usan para cubrir riesgos financieros y/o especulación. En la cuenta financiera se registran primas pagadas, pérdidas o ganancias al momento de la liquidación (compensación41/). El saldo refleja la diferencia entre lo recibido y lo entregado, y se registra como activo si es positivo (ganancia) y pasivo si es negativo (pérdida). En la PII se registra el valor de mercado de los contratos vigentes, que evoluciona según el precio del subyacente o, en el caso de derivados de monedas, según las variaciones del tipo de cambio42/.
ii. Medición de los Instrumentos derivados en Chile
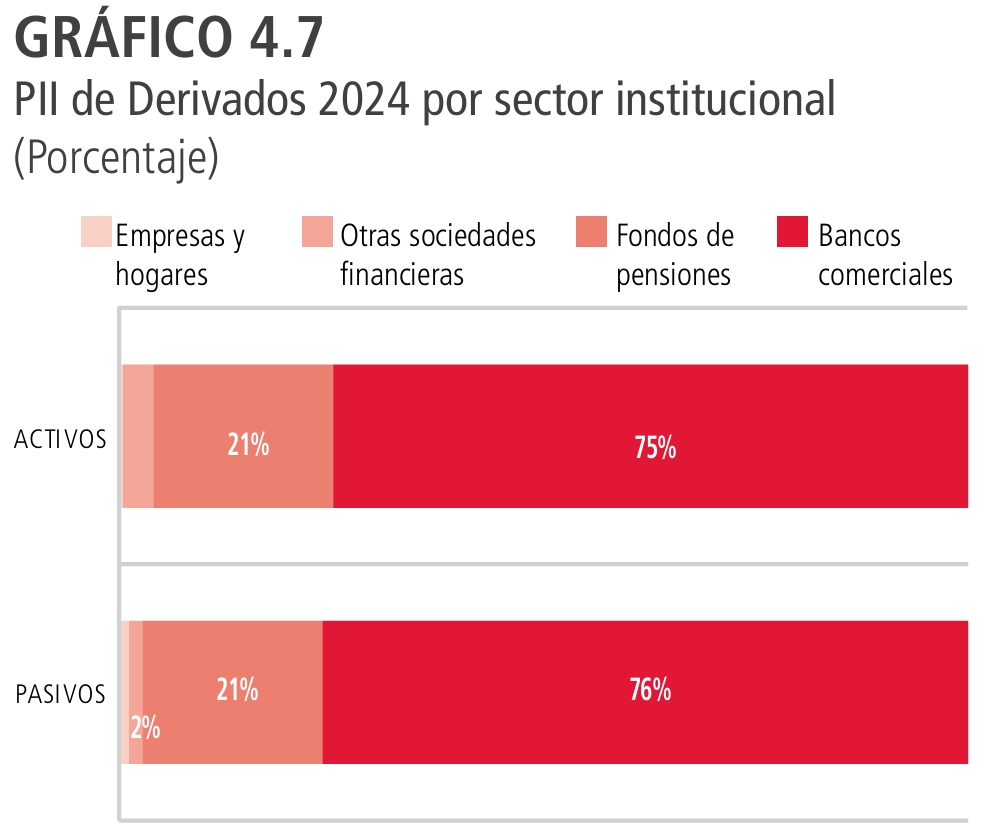
En el caso de Chile, bancos, fondos de pensiones, OSF y empresas y hogares43/ registran este tipo de inversión. Tanto en la posición activa como pasiva, predomina el sector bancario. Aunque en menor medida, le siguen los fondos de pensiones en términos de participación, y finalmente las empresas y OSF (gráfico 4.7).
En Chile, las transacciones con instrumentos derivados se concentran fundamentalmente en contratos cuyo subyacente corresponde a commodities, tasas de interés y tipo de cambio. El gráfico 4.7 presenta las posiciones netas de activos y pasivos por sector en 2024, evidenciando que los bancos comerciales mantienen el mayor stock al término del año.

iii. Fuentes de información
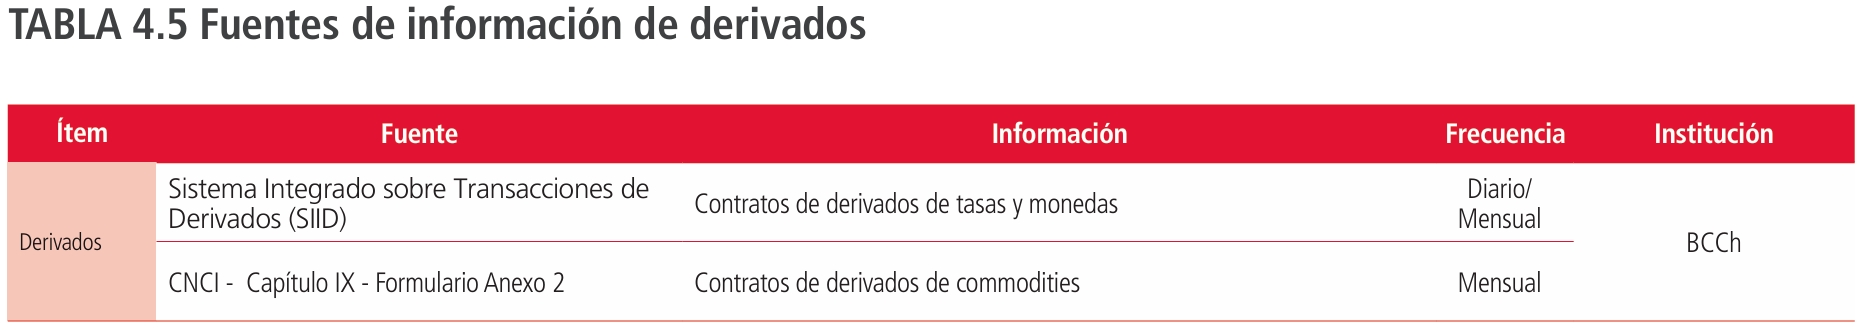
Los datos para estimar las transacciones y posiciones de los derivados financieros del sector externo provienen del repositorio Sistema Integrado sobre Transacciones de Derivados (SIID)44/, que recopila operaciones de prácticamente todo el mercado de derivados. La información consolidada se origina en los principales sectores institucionales —bancos, fondos de pensiones, auxiliares financieros y empresas— e incluye operaciones entre residentes y no residentes de la economía. En el caso de los derivados de commodities, los datos se obtienen de reportes directos al Banco Central en el marco del CNCI45/. La tabla 4.5 presenta las fuentes para los sectores mencionados.

iv. Métodos de compilación
La estimación de la cuenta de derivados financieros considera los flujos de la cuenta financiera, la posición neta de inversión internacional y las revalorizaciones, para bancos, fondos de pensiones, OSF y empresas y hogares (tabla 4.2).
La CF registra los pagos (compensación) entregados y recibidos entre las contrapartes de contratos de derivados, según la información disponible en el SIID, ya sea sobre tasas de interés, tipo de cambio o precios de commodities. Cuando la diferencia entre lo recibido y lo entregado es positiva, se reconoce como ganancia en los activos; si es negativa, se registra como pérdida en los pasivos.
Por su parte, la PII consigna las posiciones en derivados a valor de mercado neto, considerando el diferencial entre lo proyectado a pagar y lo recibido, conforme a la información del SIID. Un resultado positivo se clasifica como activo y uno negativo como pasivo. Las variaciones en la PII, descontadas las compensaciones, se registran como efecto precio en derivados de tasas y commodities, y como efecto tipo de cambio en derivados de moneda. No se contemplan otras variaciones de volumen.
4.2.4 Otra Inversión (OI)
i. Descripción general
La otra inversión (OI) es una categoría residual que agrupa posiciones y transacciones no incluidas en inversión directa, de cartera, derivados financieros ni activos de reserva. Considera otras participaciones de capital, créditos comerciales (financiamiento entre proveedores y compradores en comercio internacional), moneda y depósitos (billetes y monedas en moneda extranjera y depósitos, excluyendo reservas), préstamos (obligaciones con devolución pactada de capital y/o intereses) y otros activos/pasivos, como partida residual.
La otra inversión se presenta por instrumento financiero de la transacción, por plazo de vencimiento original y por sector institucional.
ii. Medición de la OI en Chile
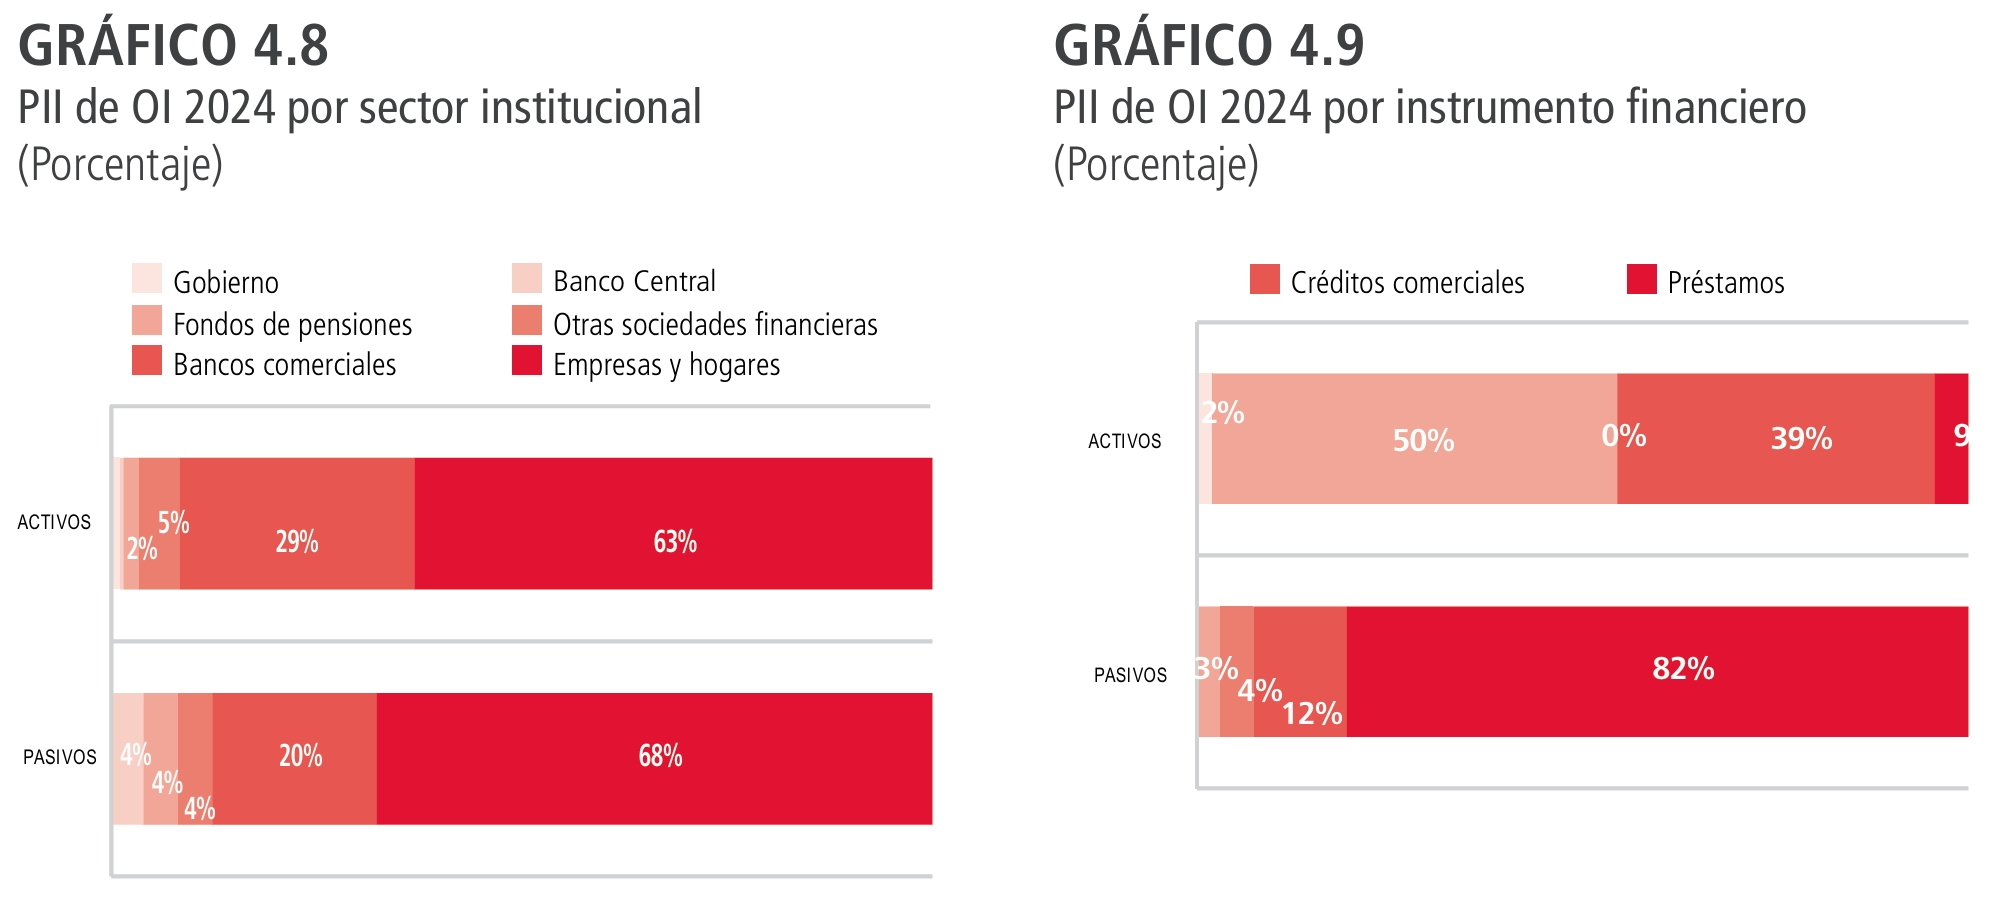
En el caso de Chile, todos los sectores instituciones registran operaciones de otra inversión de activos y pasivos; la única excepción corresponde a los fondos de pensiones, ya que no registran posición pasiva. Las empresas y hogares, seguidas de los bancos, lideran ambas posiciones. En el gráfico 4.8, se observa que al año 2024, ambos sectores poseen en conjunto el 92% del stock de activos netos en el exterior y el 88% de las obligaciones con no residentes.
En términos de instrumentos, por el lado de los activos, destacan las operaciones de monedas y depósitos, y los préstamos. Estos últimos son predominantes en el caso de los pasivos (gráfico 4.9).

En Chile, los activos en monedas y depósitos corresponden principalmente a inversiones en depósitos. Dentro de los préstamos pasivos se incluyen créditos del FMI, leasings financieros asociados a la compra de activos en el exterior, y otros préstamos externos, clasificados por sector y plazo.
iii. Fuentes de información
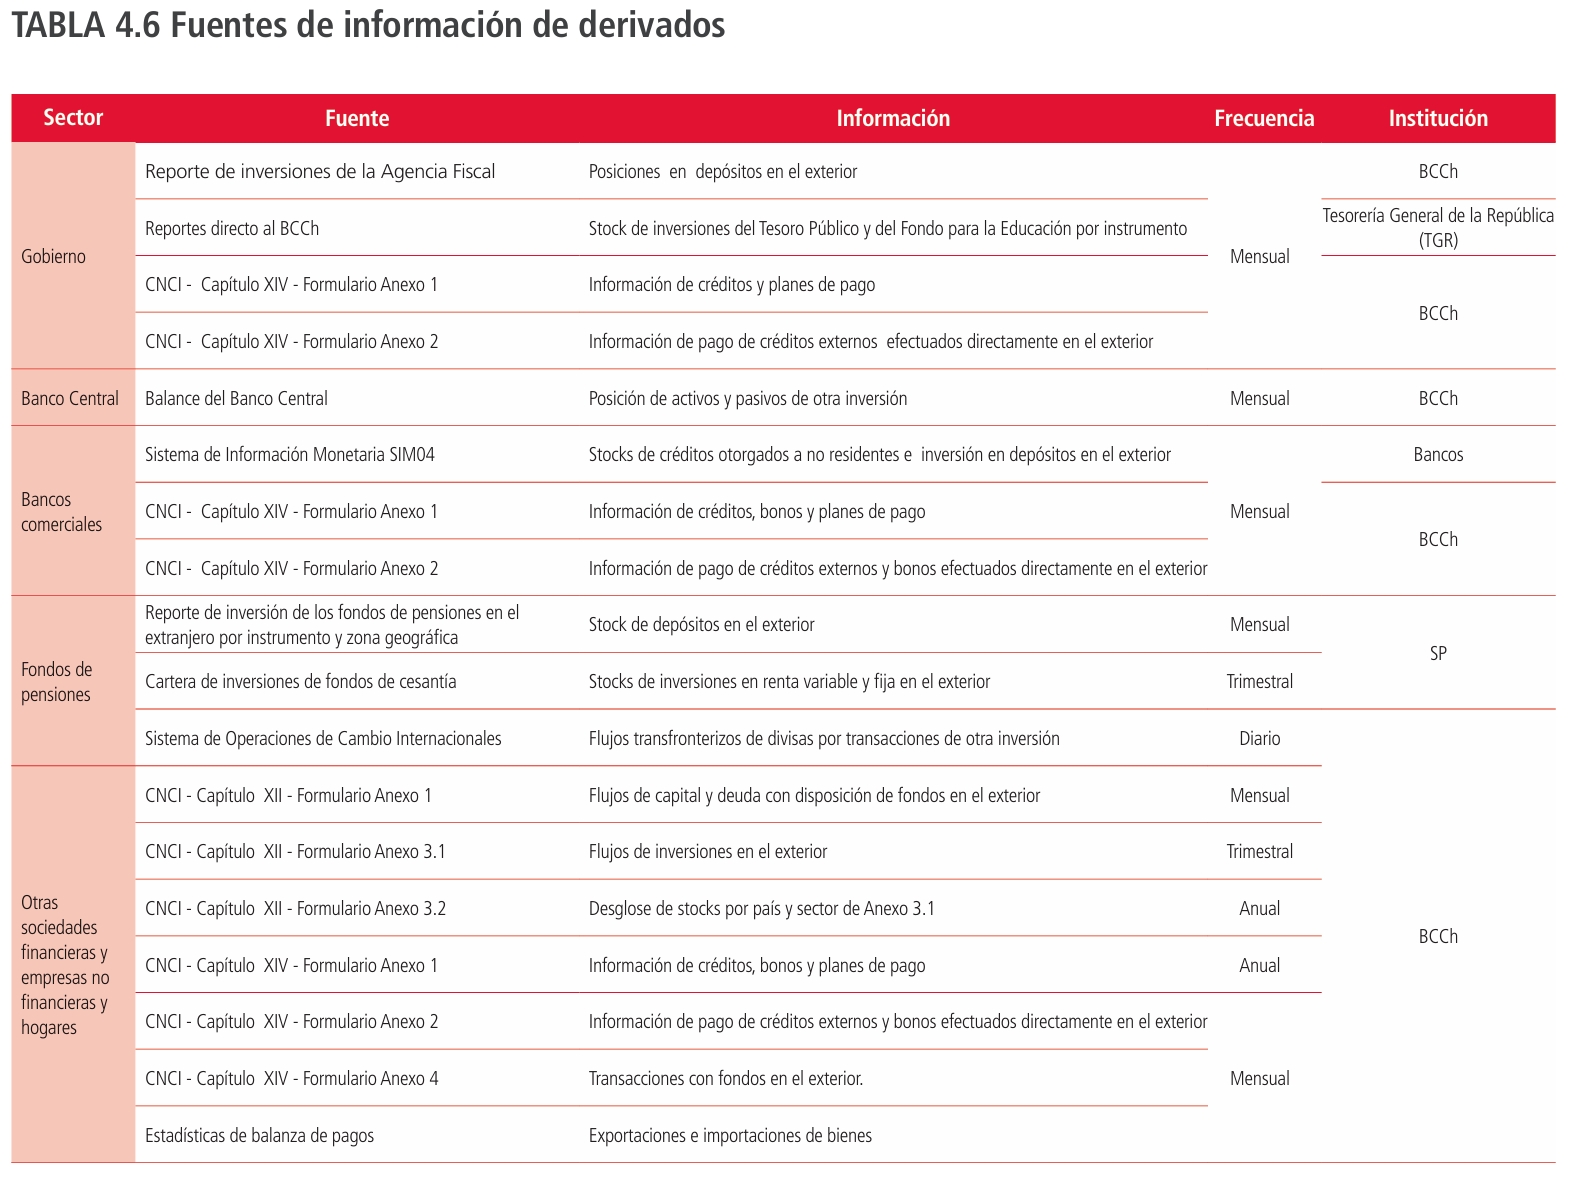
Las principales fuentes utilizadas en la compilación de esta cuenta corresponden a información recopilada directamente por el BCCh. En la tabla 4.6, se mencionan las fuentes utilizadas a nivel de sectores.

iv. Métodos de compilación
La compilación de la cuenta de OI implica la estimación de los flujos de la CF, la PII de activos y pasivos frente al exterior y las cuentas de revalorización y otras variaciones de volumen, para todos los sectores (excepto pasivos, en el caso de los fondos de pensiones).
La CF mensual de la OI en el exterior, se calcula, en el caso de gobierno general, Banco Central, bancos comerciales y fondos mutuos, como la diferencia entre el stock final e inicial y revalorizaciones (en su mayoría marginales), en base a información contable. En el caso de empresas y hogares y del resto de las OSF, la estimación se basa en las operaciones de cambios internacionales, los flujos de inversión con disposición de fondos en el exterior del CNCI (Anexo 1, capítulo XII) e información aduanera de las exportaciones de bienes para el cálculo de los créditos comerciales. Trimestralmente, se revisan las estimaciones de la OI activa de empresas y hogares y de las OSF, ante la disponibilidad del formulario trimestral del CNCI sobre inversiones en el exterior (Anexo 3.1 del Capítulo XII).
En tanto, para la CF pasiva, la estimación se enmarca en el cálculo de la deuda externa (recuadro 3); particularmente, para el cálculo de los créditos comerciales, se utiliza información financiera contenida en los registros aduaneros de importaciones.
Con respecto a la PII, en el caso de la parte activa, para la mayoría de los sectores se dispone de información sobre las posiciones iniciales y finales del período; sin embargo, en lo que respecta a empresas y hogares y a otros auxiliares financieros, la PII se obtiene como sumatoria de los flujos. Cabe mencionar que la estimación de precio es mínima, ya que estos instrumentos no se transan en los mercados financieros; sólo en el caso específico de la posición DEG en el FMI, se obtiene el efecto precio de las acciones que el Banco Central tiene en el Banco de Pagos Internacionales (BIS), utilizando los registros contables del BCCh. En tanto, el impacto cambiario se mide según la relación de la moneda de inversión con el dólar estadounidense. Por su parte, la PII pasiva se deriva del cálculo de la deuda externa (ver recuadro 3).
4.2.5 Activos de Reserva
i. Descripción general
La categoría de activos de reserva comprende aquellos recursos externos bajo el control de las autoridades monetarias —en el caso de Chile, el Banco Central— que se encuentran disponibles de manera inmediata para financiar desequilibrios de la balanza de pagos, intervenir en los mercados cambiarios o atender otros objetivos de política económica. Estos activos incluyen:
- Oro monetario: Oro bajo control efectivo del Banco Central, considerado activo de reserva por su liquidez y disponibilidad.
- Derechos Especiales de Giro (DEG): Activos internacionales creados por el Fondo Monetario Internacional (FMI) para complementar las reservas oficiales, asignados a los países miembros.
- Posición de reservas en el FMI: Saldo en la cuenta de recursos generales del organismo, equivalente al neto entre la cuota pagada y los recursos depositados en moneda nacional, más la deuda que el FMI obtenga del país miembro.
- Activos en divisas: Créditos de las autoridades monetarias frente a no residentes, en forma de monedas, depósitos bancarios, valores públicos, bonos, pagarés e instrumentos del mercado monetario.
- Otros activos: Convenios de crédito recíproco, como los de la Asociación Latinoamericana de Integración (ALADI)46/, en el caso de Chile.
ii. Medición de los activos de reserva en Chile
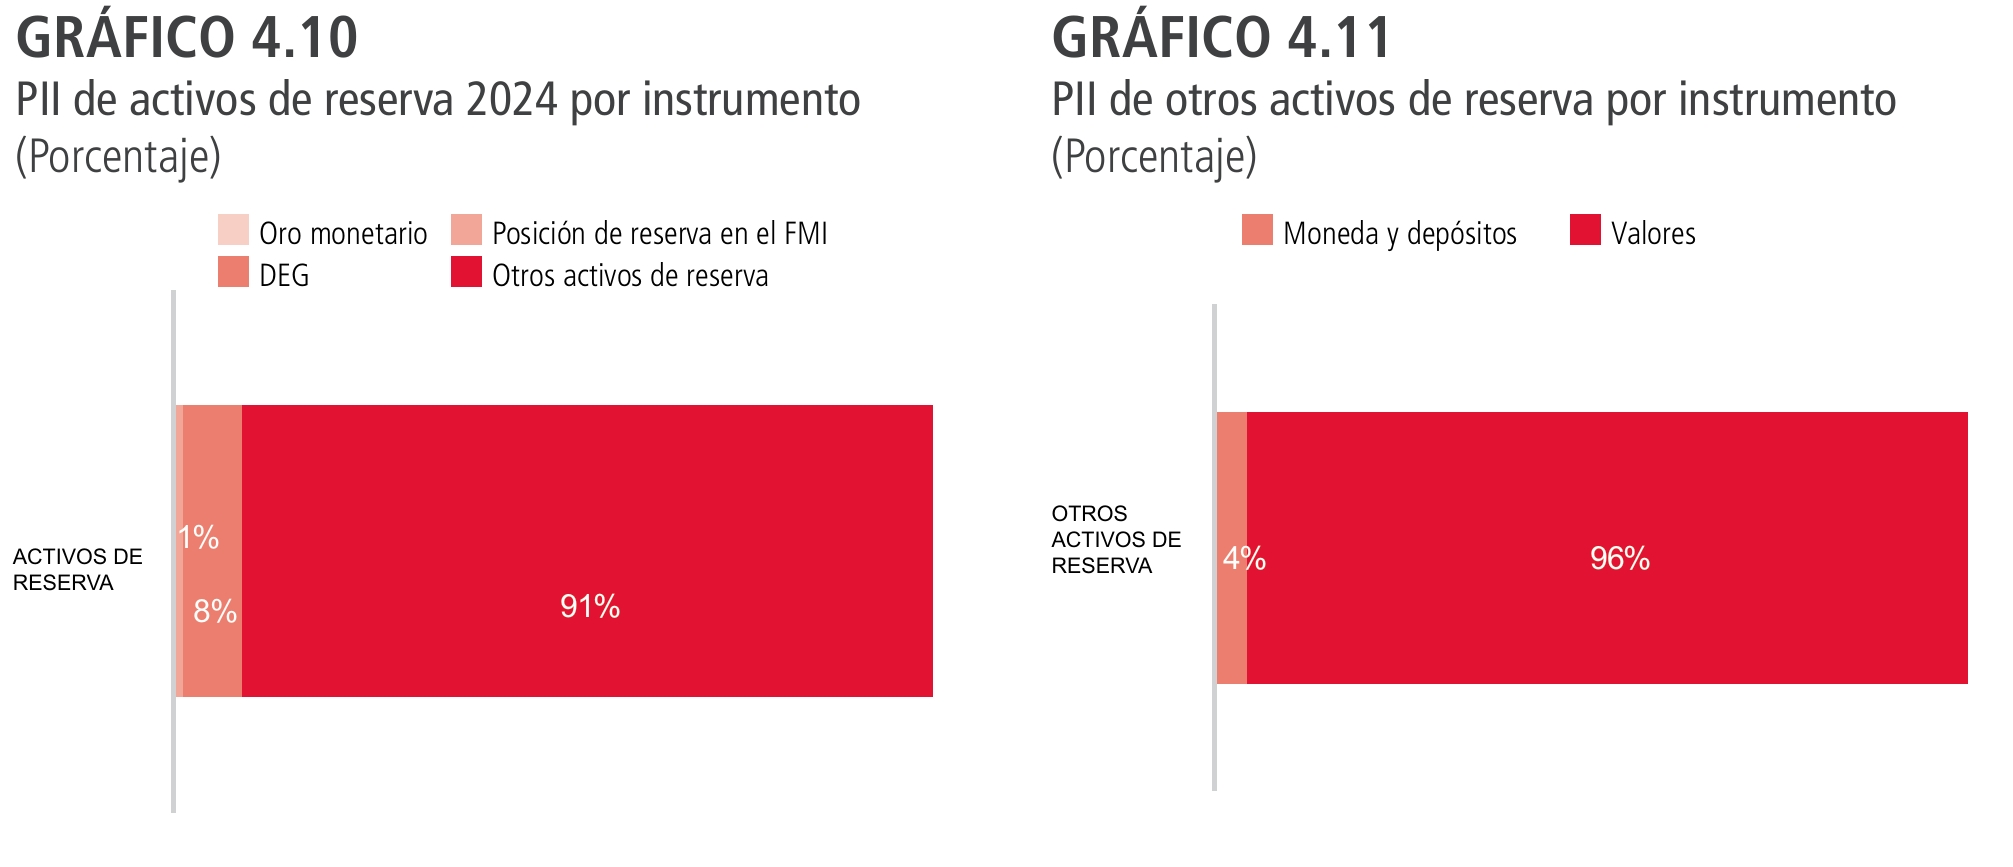
En Chile, se miden todos los componentes mencionados, para la CF y PII, a valores de mercado. Considerando los resultados de 2024, dentro del stock predominan los otros activos de reservas, con el 91% de la posición (gráfico 4.10), conformados en su mayoría por los valores (gráfico 4.11), que corresponden principalmente a bonos.

iii. Fuentes de información
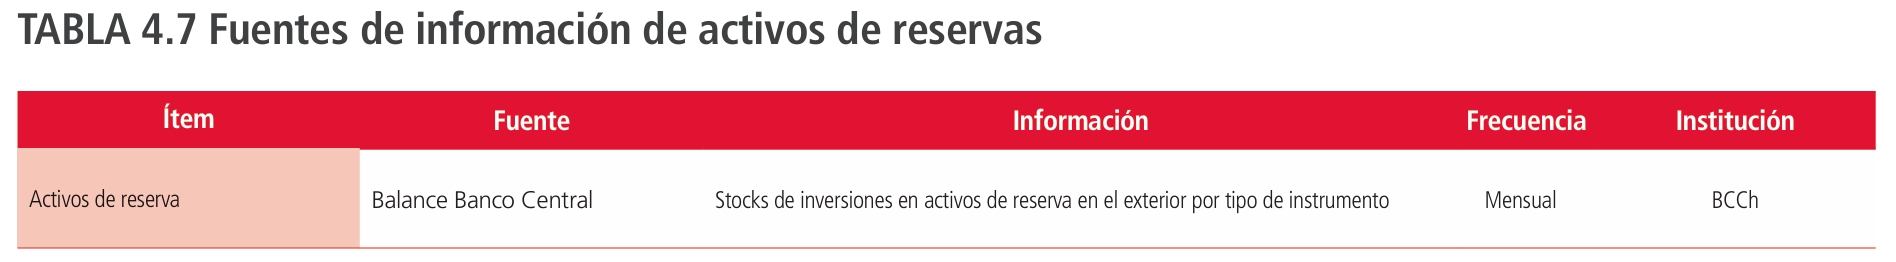
La información relevante para la compilación de las reservas internacionales proviene del balance del BCCh.

iv. Métodos de compilación
La compilación de los activos de reserva considera estimar la CF, la posición neta de activos internacionales y las cuentas de revalorización y variaciones de volumen para el Banco Central. Todo se calcula de manera mensual, siendo las revisiones de carácter excepcional y poco frecuentes.
La CF se obtiene implícitamente como diferencia entre la posición de apertura, de cierre y las cuentas de revalorización, en base a la información proveniente de la contabilidad del BCCh. La PII corresponde a dichas posiciones.
Las variaciones de precio y tipo de cambio se estiman en función del instrumento que conforma la cartera. El efecto precio (marginal) se considera únicamente para las inversiones en oro y bonos; en el primer caso, éste se estima de manera residual (diferencia entre las posiciones del periodo y las otras variaciones) y, en el caso de los bonos, se calcula en función de su rendimiento en los mercados financieros. Para estos últimos el efecto tipo de cambio se determina de manera residual y, para el resto de los instrumentos, se utiliza la paridad de las monedas en las que se registra la inversión frente al dólar.
Recuadro 3
Medición de la deuda externa en Chile
i. Aspectos conceptuales
La deuda externa1/ corresponde al monto pendiente de pago, en un determinado momento del tiempo, de los pasivos efectivos y no contingentes2/ asumidos por agentes residentes de una economía frente a no residentes, con el compromiso de realizar en el futuro pagos del capital, intereses o ambos.
La deuda externa es un subconjunto de los pasivos de la PII, y comprende los instrumentos de deuda de inversión directa (préstamos, bonos y créditos comerciales), títulos de deuda clasificados como inversión de cartera y otros pasivos clasificados como otra inversión (préstamos, moneda y depósitos, créditos comerciales, DEG y otras cuentas por pagar). Se excluyen de la definición de deuda externa las acciones y otras participaciones de capital, ya que no existe la obligación de pagar intereses o capital; los derivados financieros, pues no se paga el principal ni se devengan intereses; y los pasivos contingentes (tabla 1).

El aumento de la deuda externa no implica necesariamente un mayor endeudamiento de la economía, ya que puede compensarse con más activos o con una disminución de los pasivos que no forman parte de dicha deuda. Del mismo modo, un incremento en la posición deudora de la economía no siempre refleja un alza en la deuda frente al exterior.
ii. Fuentes de información
La principal fuente para la compilación de la deuda proviene de la información del capítulo XIV del CNCI (Anexos 1 y 2), entregada por los agentes económicos que contraen obligaciones con el exterior. Estos antecedentes se complementan con los reportes de los bancos, la información directa del gobierno y empresas (deuda por leasing financiero), los registros de deuda en el mercado local en manos de no residentes (informados por bancos custodios), el balance del Banco Central de Chile, estados financieros y datos de los registros aduaneros relacionados con créditos vinculados al comercio exterior.
iii. Métodos de compilación
El saldo de la deuda externa al final de un periodo se construye sobre la base del saldo inicial del mismo período, más los nuevos créditos recibidos e intereses devengados, menos los pagos de capital e intereses3/, más las otras variaciones (precio, tipo de cambio y otros ajustes).

El saldo de la deuda se puede expresar a valor nominal o de mercado. El valor nominal es el monto pendiente del principal, incluidos los intereses devengados no pagados. Por su parte, el valor de mercado considera, para los instrumentos negociables (por ejemplo, bonos), el precio al cual se transan. En Chile, las cifras oficiales de deuda externa se publican a valor de mercado, en coherencia con la PII; adicionalmente, se presenta un memorándum con su valor en términos nominales.
Finalmente, la deuda externa se presenta al público con un desglose por sector institucional, diferenciando deuda pública y privada, por sector acreedor y por moneda. Además, se detalla la composición de los títulos de deuda según el mercado de emisión y se incluye la deuda de corto plazo residual, que corresponde al endeudamiento de corto plazo más la porción de deuda de largo plazo que vence en los próximos doce meses.