2.1.3 Definiciones de la balanza de pagos y la posición de inversión internacional
Específicamente, las cuentas internacionales comprenden la balanza de pagos (BP) y la posición de inversión internacional (PII). La BP es un marco conceptual que entrega una visión sintética de las transacciones económicas o flujos entre los residentes de una economía y los no residentes, para un período determinado. En tanto, la PII refleja la tenencia de activos y pasivos financieros de una economía frente al resto del mundo, valorados en un momento del tiempo.
A continuación, se describe con mayor detalle la BP y la PII.
i) Balanza de Pagos
a) Cuentas de la BP
La BP se estructura en tres cuentas principales: cuenta corriente, cuenta de capital y cuenta financiera.
Cuenta corriente (CC)
Se compone de las cuentas de bienes y servicios, renta (ingreso primario) y transferencias corrientes (ingreso secundario).
- La cuenta de bienes y servicios registra la compra/venta de recursos físicos y de prestaciones de servicios que involucran a residentes de dos economías distintas; es decir, consigna las exportaciones e importaciones de bienes y servicios.
- La cuenta de renta mide los ingresos asociados a los factores productivos (trabajo y capital) de propiedad de una economía, por actividades desarrolladas en otra economía.
- La cuenta de transferencias corrientes consigna las transacciones entre residentes y no residentes que no tienen contrapartida. Son aquellas en las cuales una parte entrega un recurso real o financiero a otra, sin recibir un valor económico a cambio.
El saldo de la CC se calcula como la diferencia entre el ingreso de divisas a la economía menos la salida de divisas; es decir, corresponde a la diferencia entre la suma de las exportaciones e ingresos por cobrar y la suma de las importaciones e ingresos por pagar7/.
Cuenta de capital (CK)
Esta cuenta registra:
- Las transacciones de activos no financieros no producidos con el resto del mundo.
- Las transferencias de capital entre residentes de distintas economías, que corresponden a transacciones en que sólo una de las partes intervinientes recibe un valor económico (un activo).
El saldo de la CK corresponde a la diferencia entre el ingreso de divisas menos la salida de divisas.
Cuenta financiera (CF)
Esta cuenta refleja la adquisición neta de activos financieros y la emisión neta de pasivos8/. Se subdivide en categorías funcionales, según la finalidad de la inversión, y en sectores institucionales. Las primeras corresponden a la inversión directa, inversión de cartera, instrumentos financieros derivados, otra inversión y activos de reserva. Por su parte, los sectores institucionales corresponden a los descritos previamente (apartado 2.1.1).
El saldo de la cuenta financiera se determina como la diferencia entre la adquisición neta de activos financieros y la emisión neta de pasivos.
b) Relación entre las cuentas de la BP
Las cuentas de la BP se interrelacionan para brindar información sobre la situación de la economía como prestamista/deudor neto del resto del mundo (cuenta corriente y capital) y cómo se asigna/financia dicho préstamo/deuda (cuenta financiera).
-
Saldo de las cuentas corriente y de capital
El saldo agregado de la CC y la CK revela la situación acreedora o deudora de la economía con el resto del mundo, en un período determinado. En ambas cuentas, los ingresos o créditos reflejan los pagos recibidos desde el resto del mundo, mientras que las salidas o débitos indican los pagos realizados por la economía hacia el exterior. Así, si el saldo agregado es:
- Positivo (superávit), entonces, la economía está en una situación de prestamista neto frente al resto del mundo, es decir, está en una situación acreedora.
- Negativo (déficit), entonces, la economía requiere financiamiento externo para cumplir con sus compromisos internacionales, es decir, está en una situación deudora.
-
Equivalencia entre los saldos de la cuenta financiera y las no financieras
Conceptualmente, el saldo agregado de las cuentas corriente y de capital equivale al saldo neto de la cuenta financiera. Esto es:
SCC + SCK = SCF (1)
Donde,
SCC: Saldo de la cuenta corriente.
SCK: Saldo de la cuenta de capital.
SCF: Saldo de la cuenta financiera.De esta forma, en su relación con la cuenta financiera, se observa cómo se está asignando o financiando el préstamo o endeudamiento neto frente a no residentes.
-
Los errores y omisiones
Aunque conceptualmente las cuentas de la BP están equilibradas, en la práctica pueden diferir y surgir desequilibrios asociados, principalmente, a lagunas en los datos fuente o a desfases de información (como por ejemplo, puede ocurrir cuando se utiliza información contable para compilar operaciones asociadas a una misma transacción). En este contexto, se genera una partida para equilibrar ambas cuentas que se denomina errores y omisiones netos (EEOO) y se calcula como la diferencia entre el saldo de la cuenta financiera y el préstamo/endeudamiento neto de las cuentas corriente y de capital.
Con ello, la relación (1) se equilibra de la siguiente manera:
SCC + SCK + EEOO = SCF (2)
Obteniéndose los E&O, como:
EEOO = SCF – (SCC + SCK) (3)
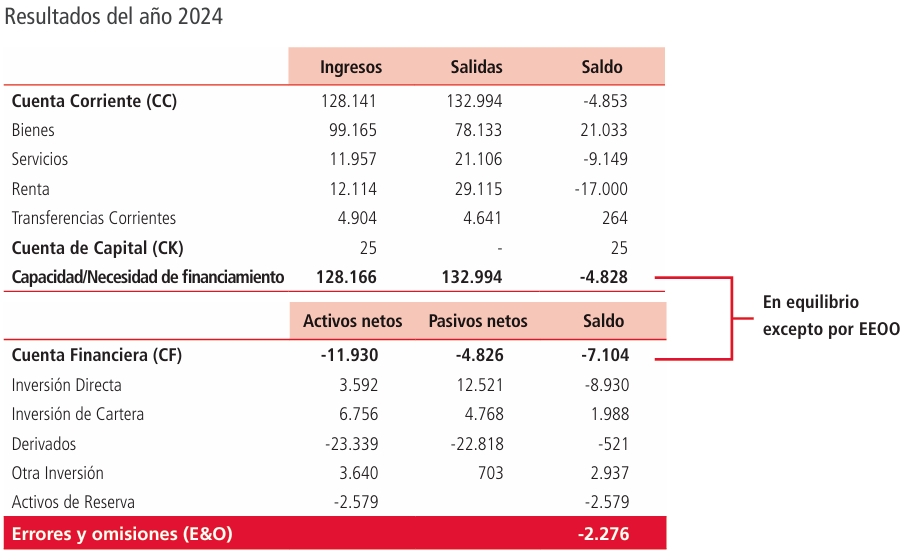
Las cuentas descritas se observan en la tabla 2.1, que presenta en términos resumidos el estado de flujos de la BP y sus interrelaciones en función de los resultados de la economía chilena, correspondientes al año 2024.
TABLA 2.1 Relación entre las cuentas de la BP

ii) Posición de Inversión Internacional
La PII es el balance general de los activos financieros y pasivos de una economía frente al resto del mundo, al cierre de un período dado. La diferencia entre los stocks de activos y pasivos constituye la PII Neta.
Al igual que la cuenta financiera, la PII se subdivide en categorías funcionales y por sector institucional residente.
La variación entre la PII de apertura y cierre, al comienzo y al final de un período, se explica por las transacciones registradas en la cuenta financiera y por otras variaciones de activos y pasivos financieros. Estas últimas se clasifican en:
- Revalorizaciones: corresponden a las ganancias o pérdidas por tenencia de activos y/o pasivos, asociadas a variaciones de precio y de tipo de cambio.
- Otras variaciones de volumen u otros ajustes: corresponden a cambios en los stocks de activos o pasivos que no se explican por transacciones ni por efecto de los precios o del tipo de cambio. Ocurren, por ejemplo, en casos de reclasificación de partidas, cambios metodológicos o condonación de deudas por parte de un acreedor, etc.
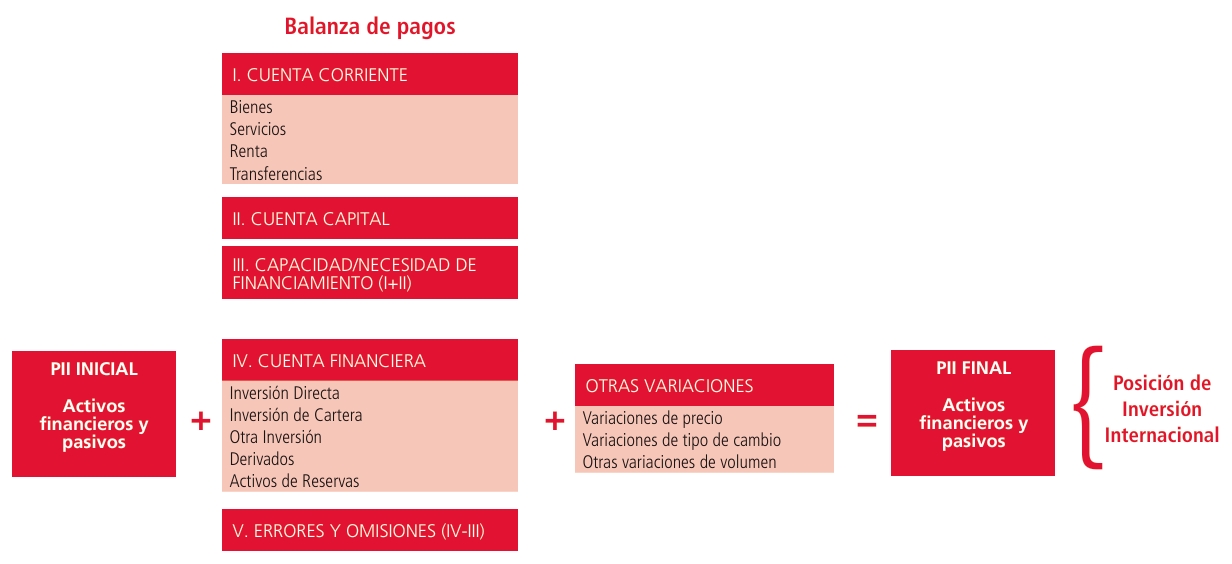
Finalmente, considerando los conceptos asociados a la BP, la PII y la integración de ambas estadísticas, el sistema de las cuentas internacionales se interrelaciona según se observa en la figura 2.1.
FIGURA 2.1 BP y estado integrado de la PII